
研究爱尔眼科,我觉得最值得思考的不是它还能开多少家医院,而是过去二十多年建立起来的医疗网络,能否继续转化为股东回报。
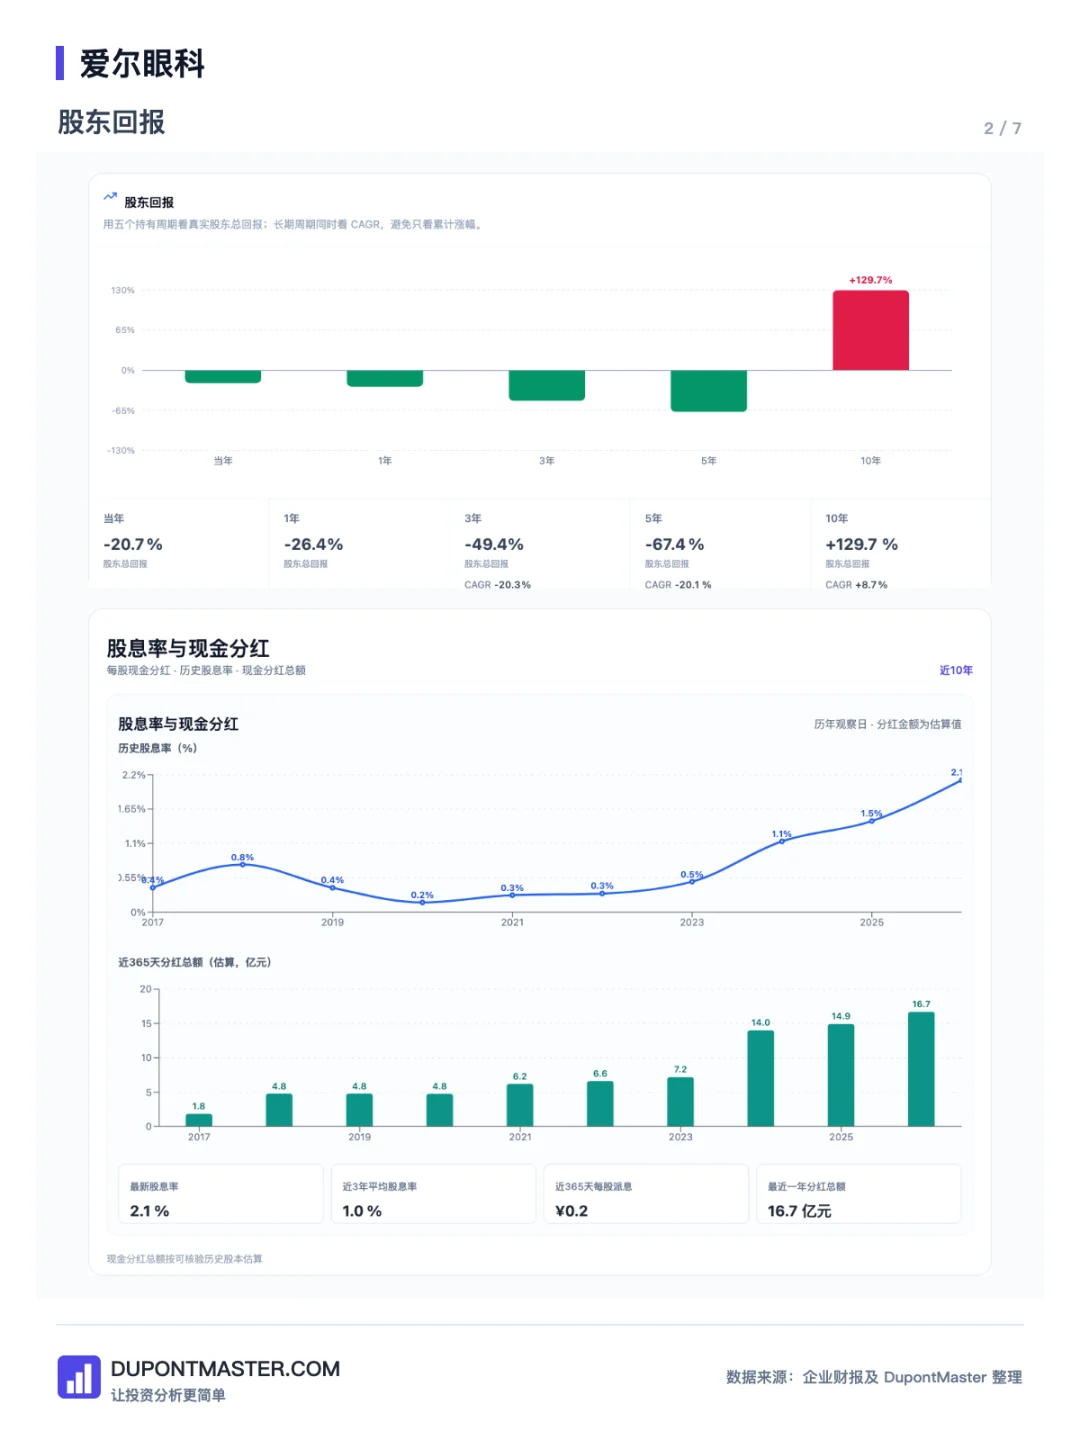
先看一组有意思的数据。按照杜邦大师的股东回报统计,爱尔眼科近10年累计股东总回报为129.7%,但近5年累计回报为-67.4%。一家曾经的成长股,为什么在企业规模不断扩大的同时,投资者却没有获得相应的回报?
我觉得,这需要从它的商业模式开始理解。
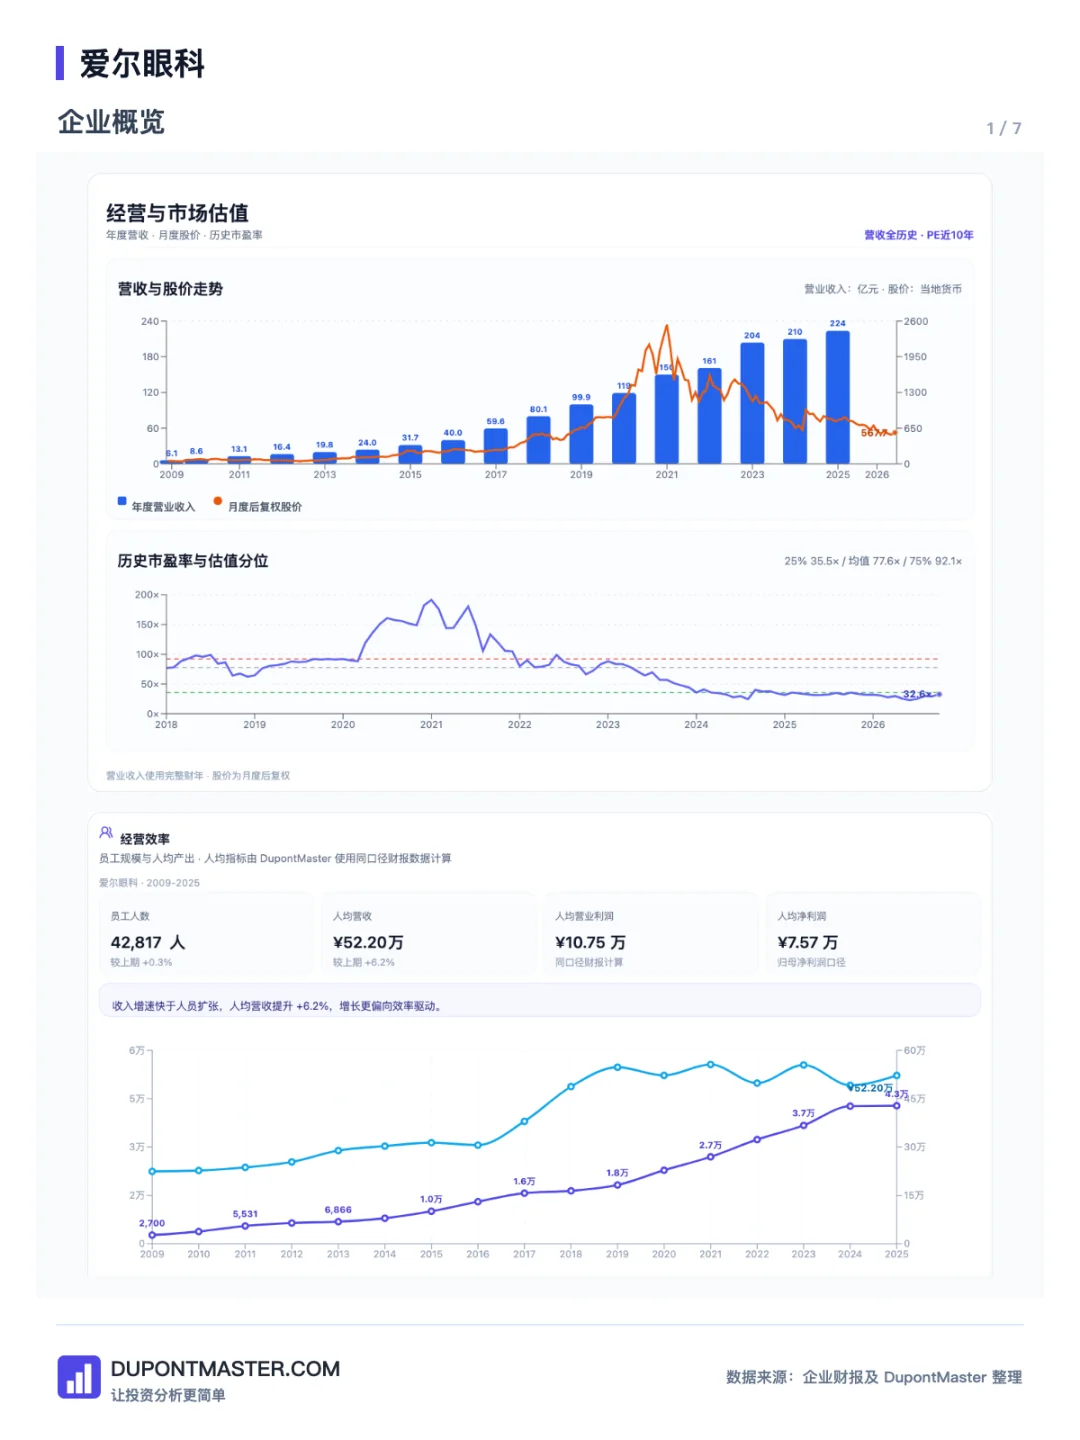
爱尔眼科成立于2003年,2009年上市。它抓住了中国眼科医疗资源分布不均、居民眼健康需求持续增长的机会,探索出一套分级连锁的医疗模式。
简单来说,就是中心城市医院、省会医院、地级市医院和县级医院形成上下联动。上级医院提供技术支持、专家资源和人才培养,下级医院负责当地患者的获取和常见眼病诊疗,疑难病例再向上转诊。
这套模式的价值在于,它不需要每一家医院都从零开始建立完整的医疗能力,而是通过集团共享医疗资源、管理体系和品牌,降低单家医院发展的难度。
截至2025年底,爱尔在中国内地共有842家医疗机构,其中上市公司体系663家,产业并购基金体系179家;上市公司体系内包括391家医院和272家门诊部、诊所。海外还有179家眼科中心及诊所。
但医院数量并不等于盈利能力,医疗服务行业最重要的资源始终是医生。
爱尔为了解决医生与资本之间的利益协调问题,长期探索合伙人计划和股权激励。2025年可持续发展报告仍披露了合伙人计划的持续实施,并完成部分兑现。
这个机制有一定价值,但我认为还不能因此认定医生依赖问题已经解决。医生能否长期留在体系内,能否在集团内部获得持续的职业发展和经济利益,仍然需要观察。尤其是当一家医院成熟以后,医生是否还愿意继续留在体系,而不是独立出去,这是连锁医疗企业必须面对的问题。
再看爱尔究竟靠什么赚钱。
2025年营业收入223.53亿元,其中屈光业务83.83亿元,视光业务57.88亿元,两项合计141.71亿元,占总收入约63.4%。
更重要的是,这两项业务的毛利率分别达到55.01%和51.92%,明显高于白内障等部分医疗业务。
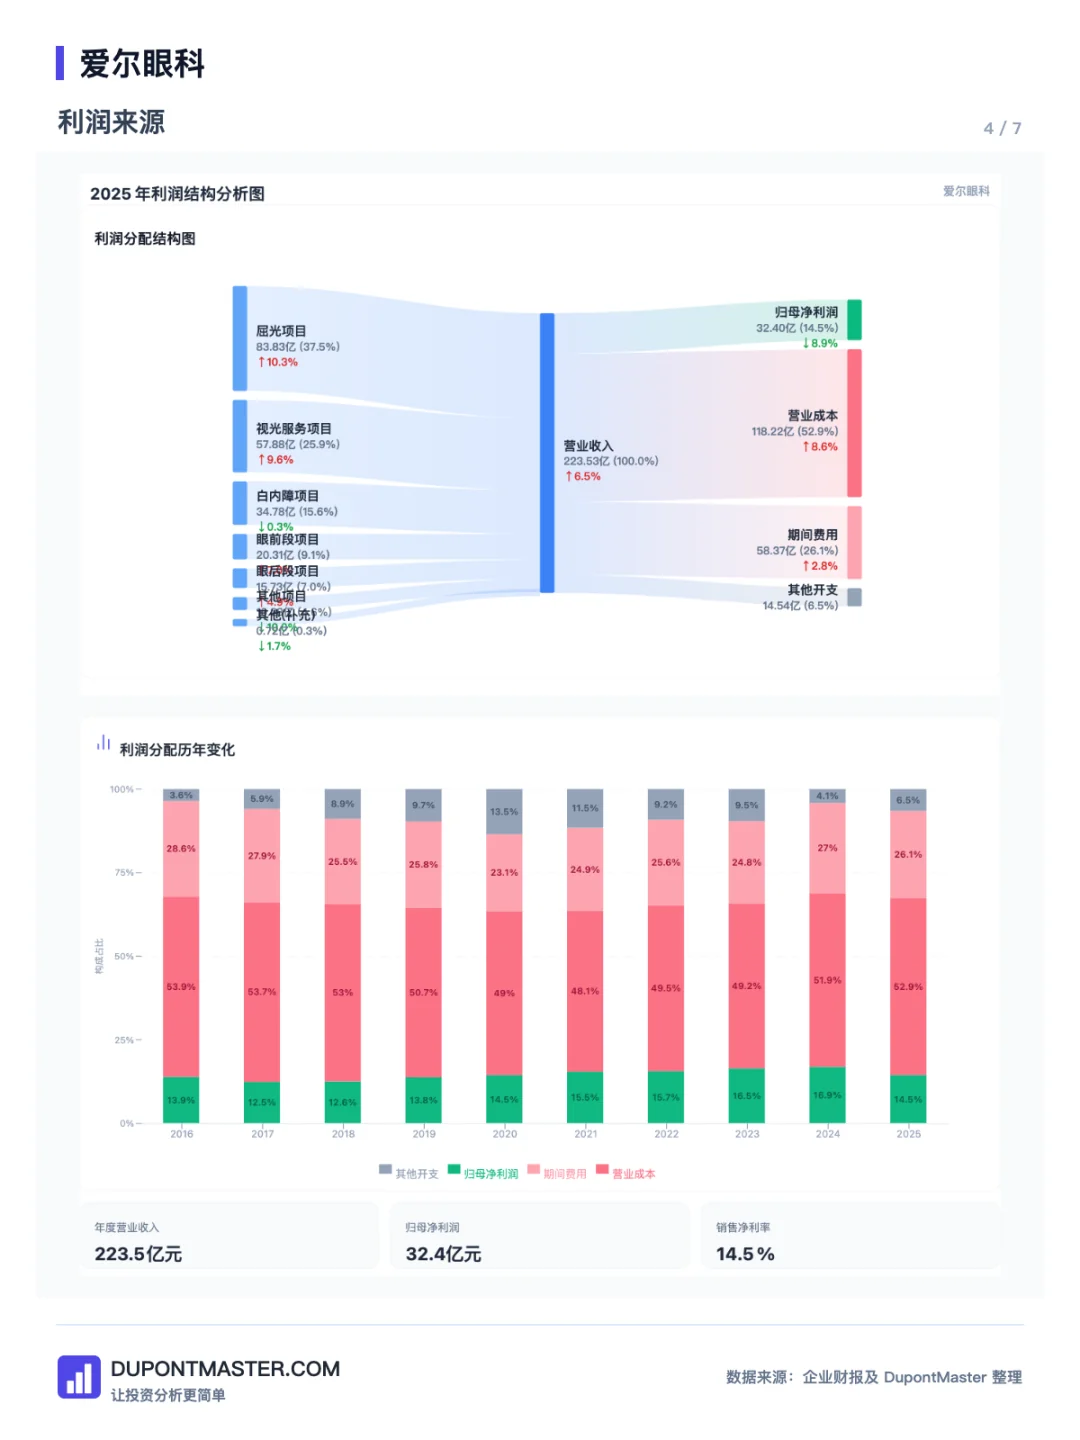
这意味着爱尔并不是一家单纯依靠老龄化和疾病治疗需求增长的医疗机构,消费医疗才是它非常重要的利润来源。
但消费医疗也意味着它需要面对居民收入预期、消费意愿和市场竞争的变化。2025年公司门诊量增长11.52%,手术量增长5.77%,营业收入增长6.53%。患者流量增长明显快于手术量和收入,值得进一步研究患者从检查、诊断到高价值医疗服务的转化效率。
接下来是我比较关注的ROE。
按照杜邦大师的三因素拆解,爱尔2025年ROE为14.75%,其中净利率14.5%、总资产周转率0.61次、权益乘数1.67倍。
把时间拉长看,2019年ROE曾达到20.91%,之后整体呈现下降趋势。
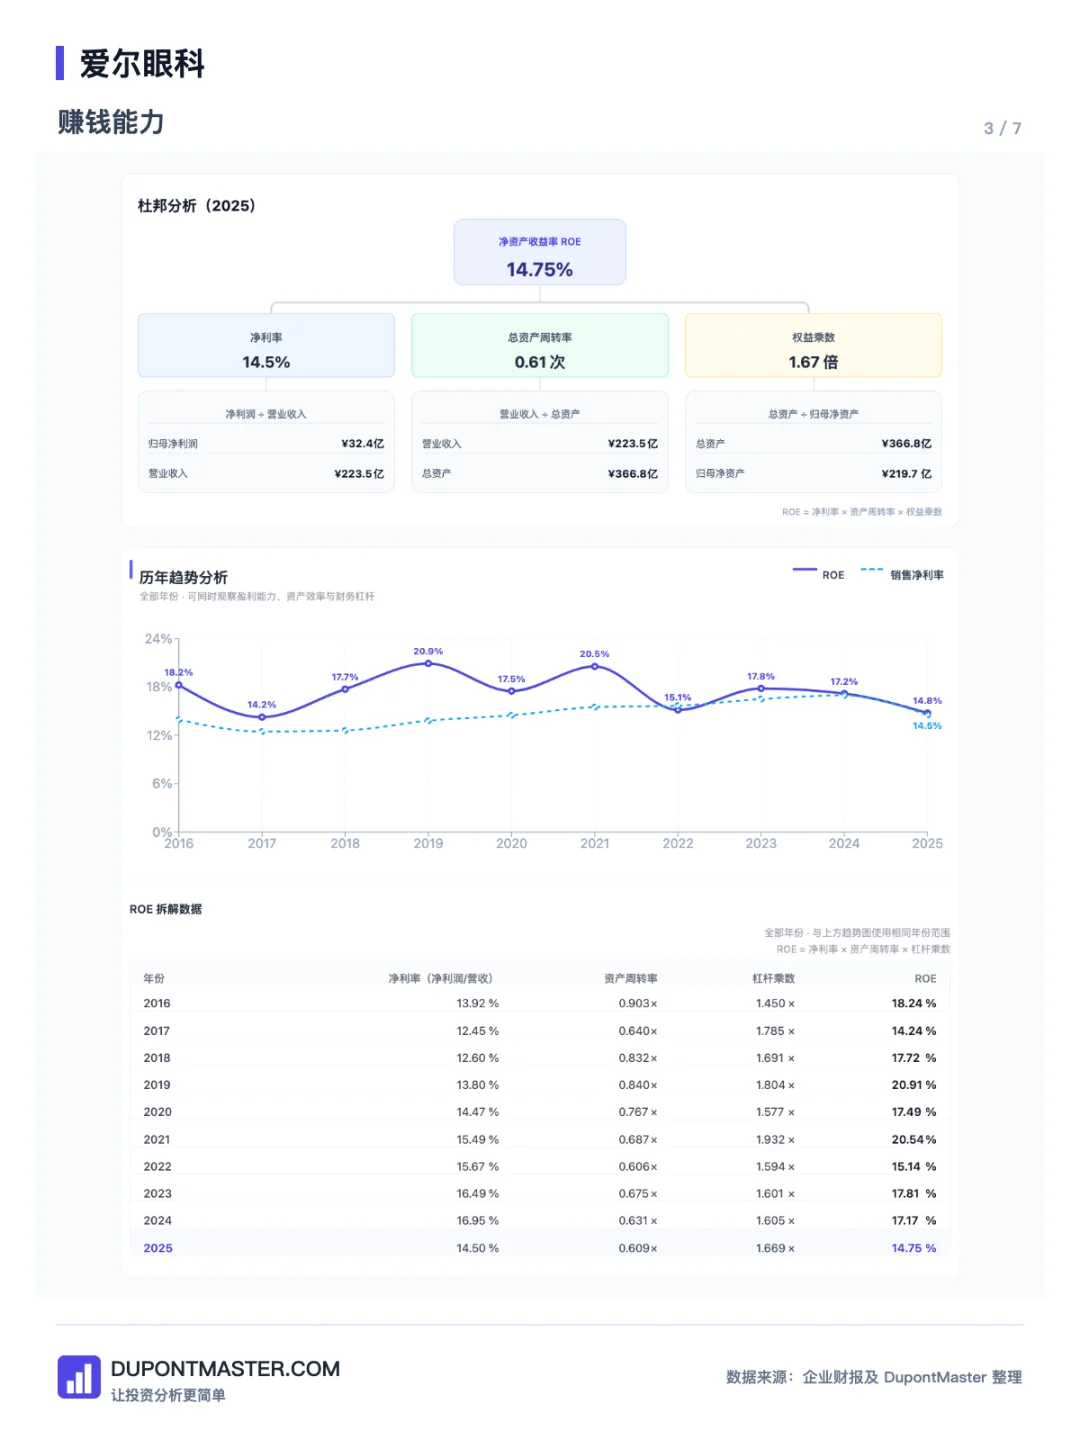
有意思的是,ROE下降并不是净利率大幅恶化造成的。2019年净利率约13.8%,2025年反而达到14.5%。真正变化明显的是总资产周转率,从0.84次下降到0.61次,权益乘数也从1.80倍下降到1.67倍。
这说明企业资产规模扩张的速度,已经超过了收入增长的速度。医院建设、设备投入、收购整合都需要资金,但新增资产并没有立即产生相应的收入和利润。
这也是我认为爱尔当前最需要解决的问题:如何让已经投入的资本创造更高的回报。
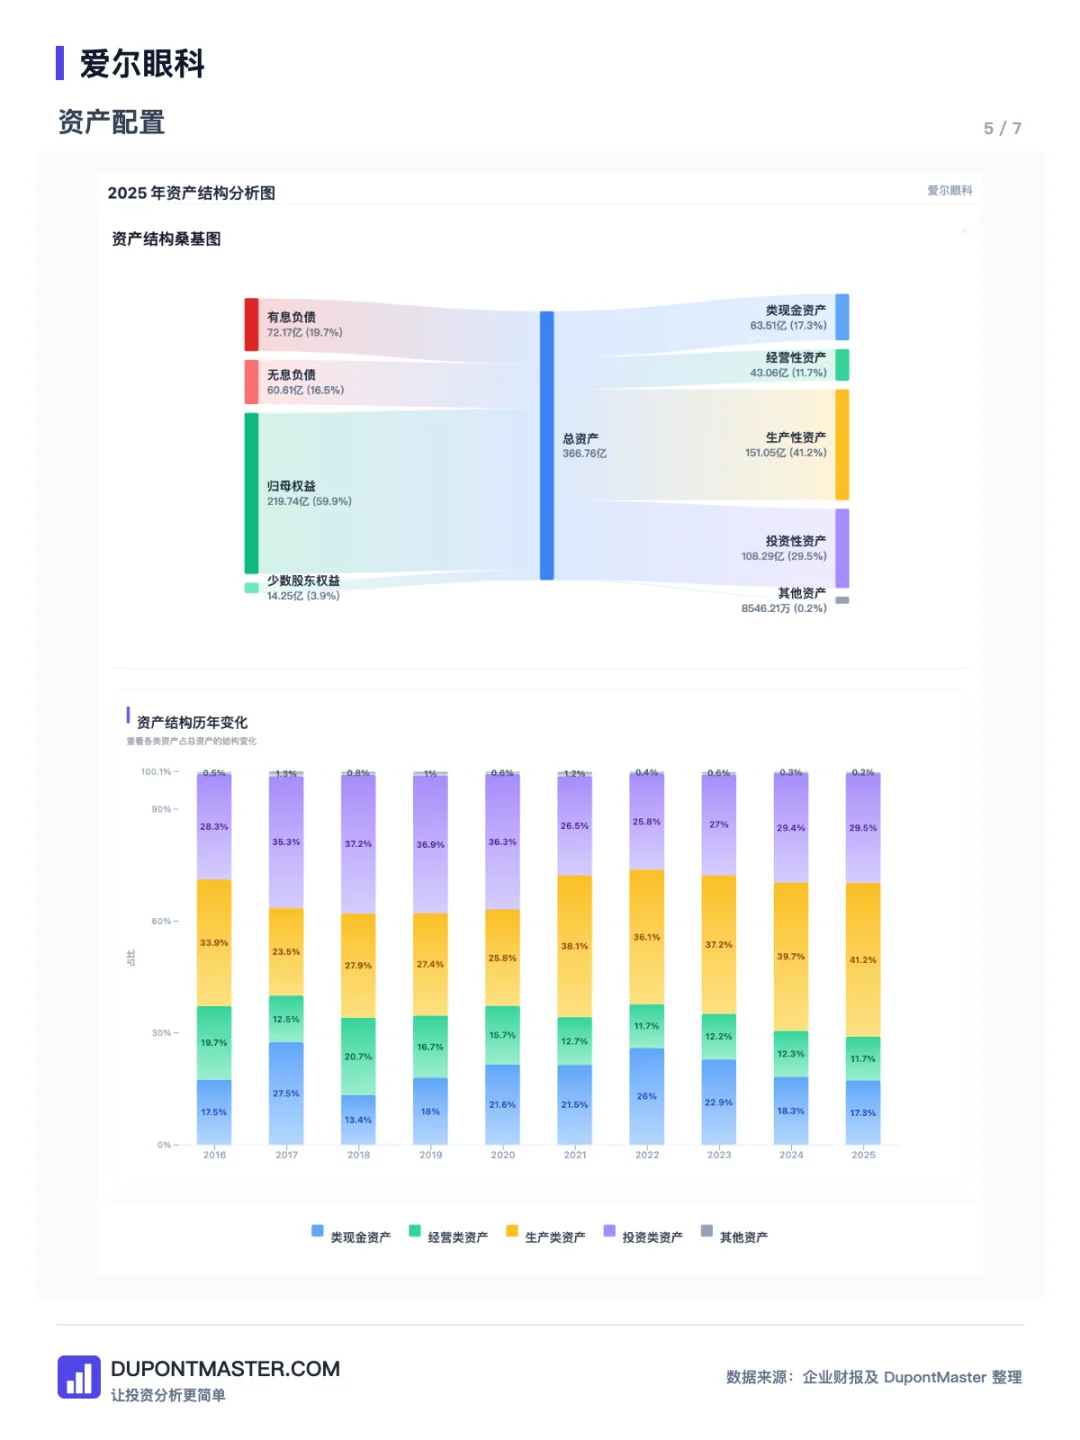
从资产结构也能看到这种扩张特征。2025年生产性资产占总资产约41.2%,投资性资产约29.5%。按照网站整理口径,类现金资产约63.51亿元,有息负债约72.17亿元,现金尚不能完全覆盖有息负债。不过权益乘数只有1.67倍,整体杠杆水平并不算高。
现金流则是爱尔相对不错的地方。
2025年经营性现金流59.73亿元,扣除购建固定资产等支出20.93亿元,简化自由现金流约38.80亿元。归母净利润32.40亿元,经营现金流约为归母净利润的184.3%。
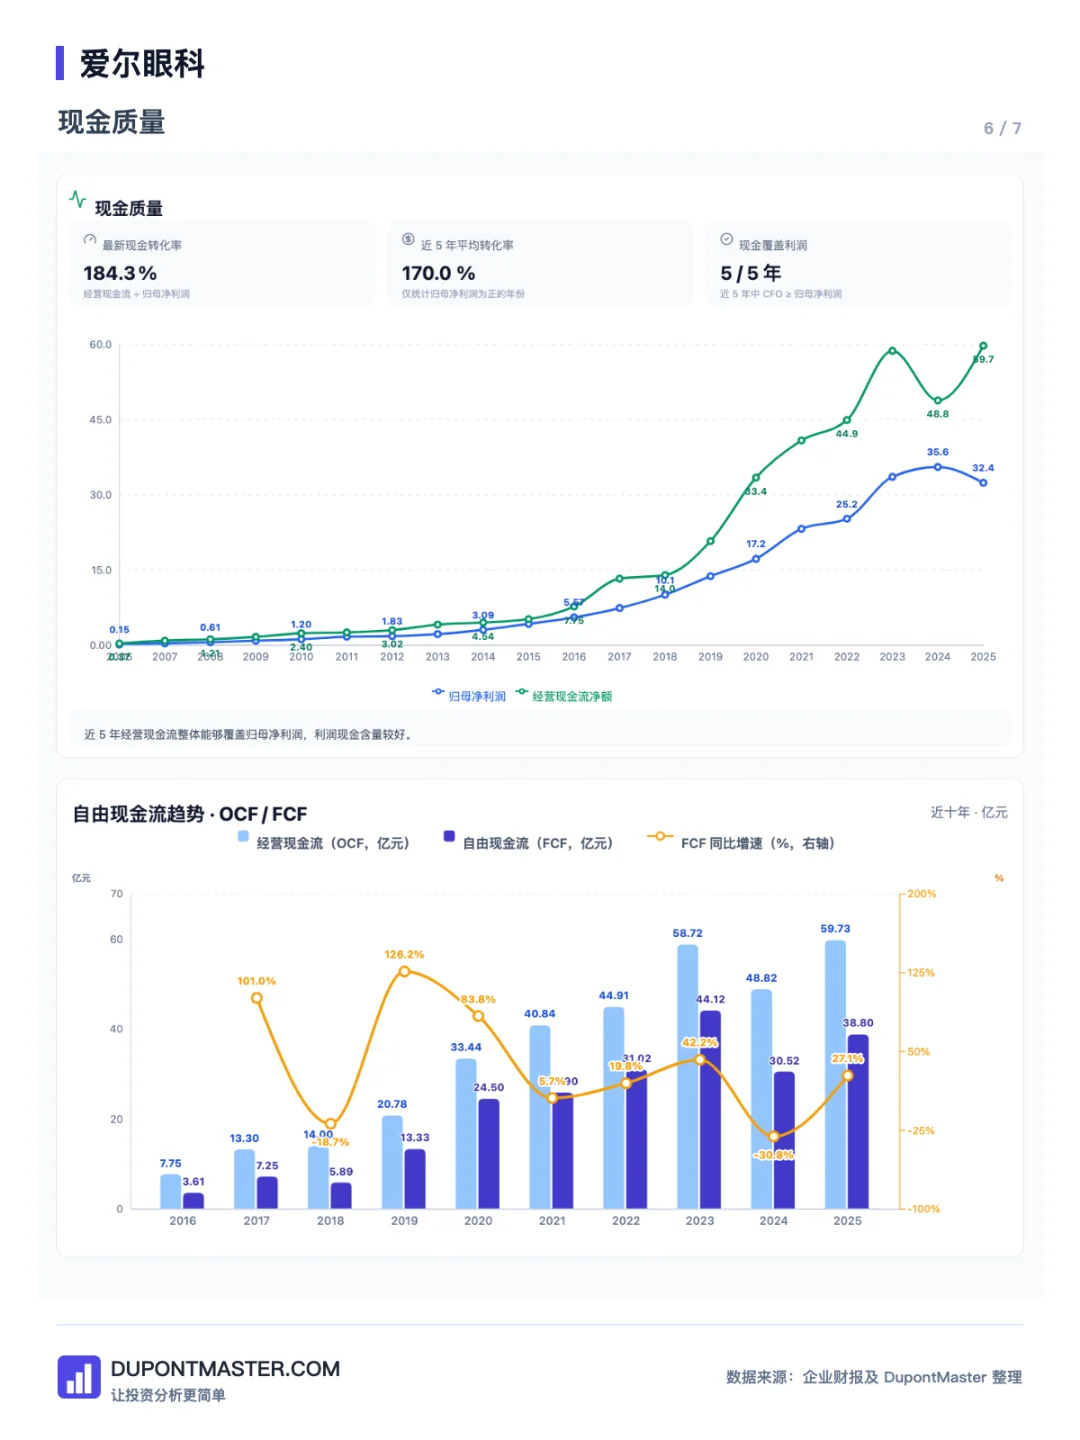
但这里还有一个细节:2025年取得子公司支付的现金净额约6.21亿元。如果把这部分并购支出也考虑进去,剩余现金约32.59亿元,已经非常接近当年的归母净利润。
所以我在DCF估值中,没有直接使用38.80亿元自由现金流,而是取自由现金流与归母净利润中较低的32.40亿元作为初始现金流基数。这样做可以避免把扩张阶段的现金流优势全部当作未来可持续的盈利能力。
不过,2026年最新三季报也提醒我们,经营压力还没有完全过去。
前三季度营业收入183.44亿元,同比增长4.92%,归母净利润22.98亿元,同比下降26.23%,经营现金流同比下降14.10%。
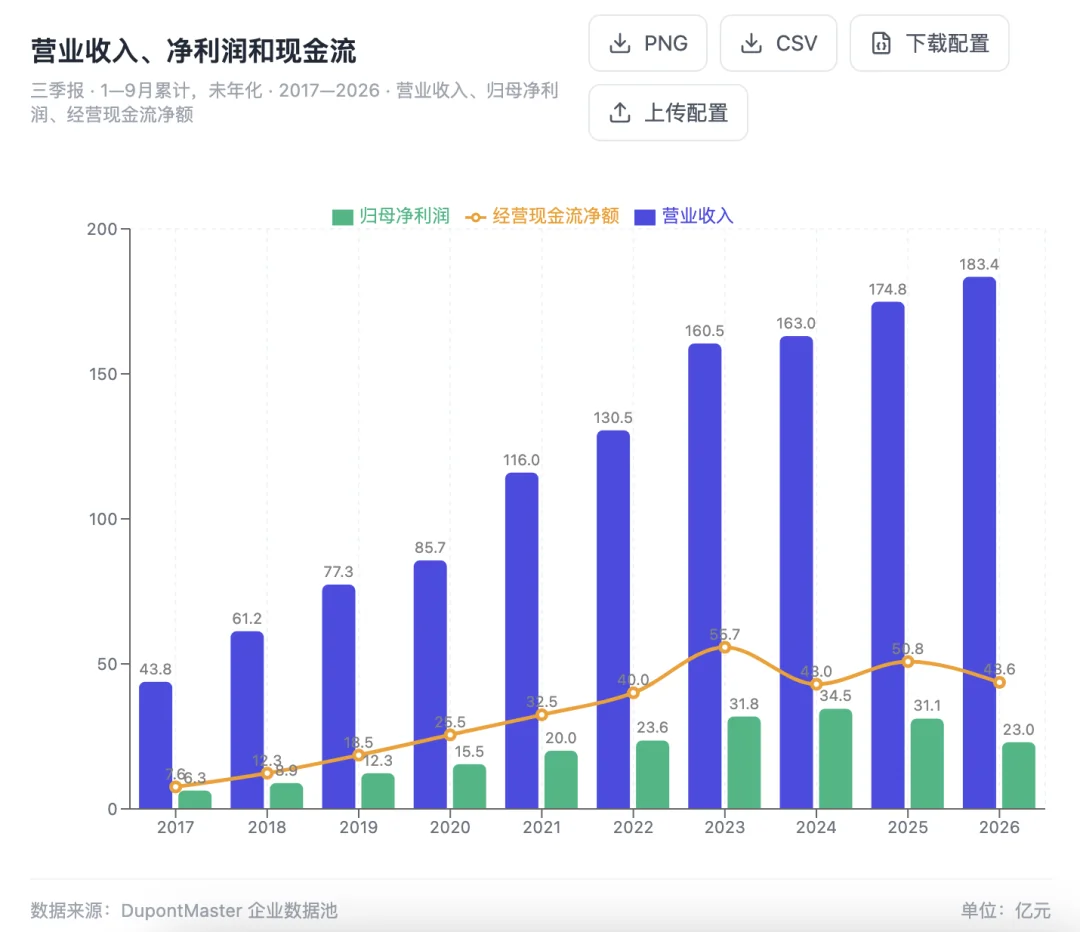
其中所得税费用同比增长112.05%,公司解释主要是自查补缴企业所得税,因此不能把利润下降全部归因于主营业务恶化。但同期营业成本增长9.64%,快于收入增长,财务费用也增长88.94%,同时确认了商誉减值损失。
这说明税务因素之外,成本控制、并购后的经营整合和资本效率,仍然是需要观察的问题。
最后看估值。
截至2026年10月30日,爱尔眼科收盘价为8.52元。我的DCF模型采用2025年32.40亿元的初始现金流,预测期5年,WACC为8%,永续增长率为3%,股本按93.25亿股计算。
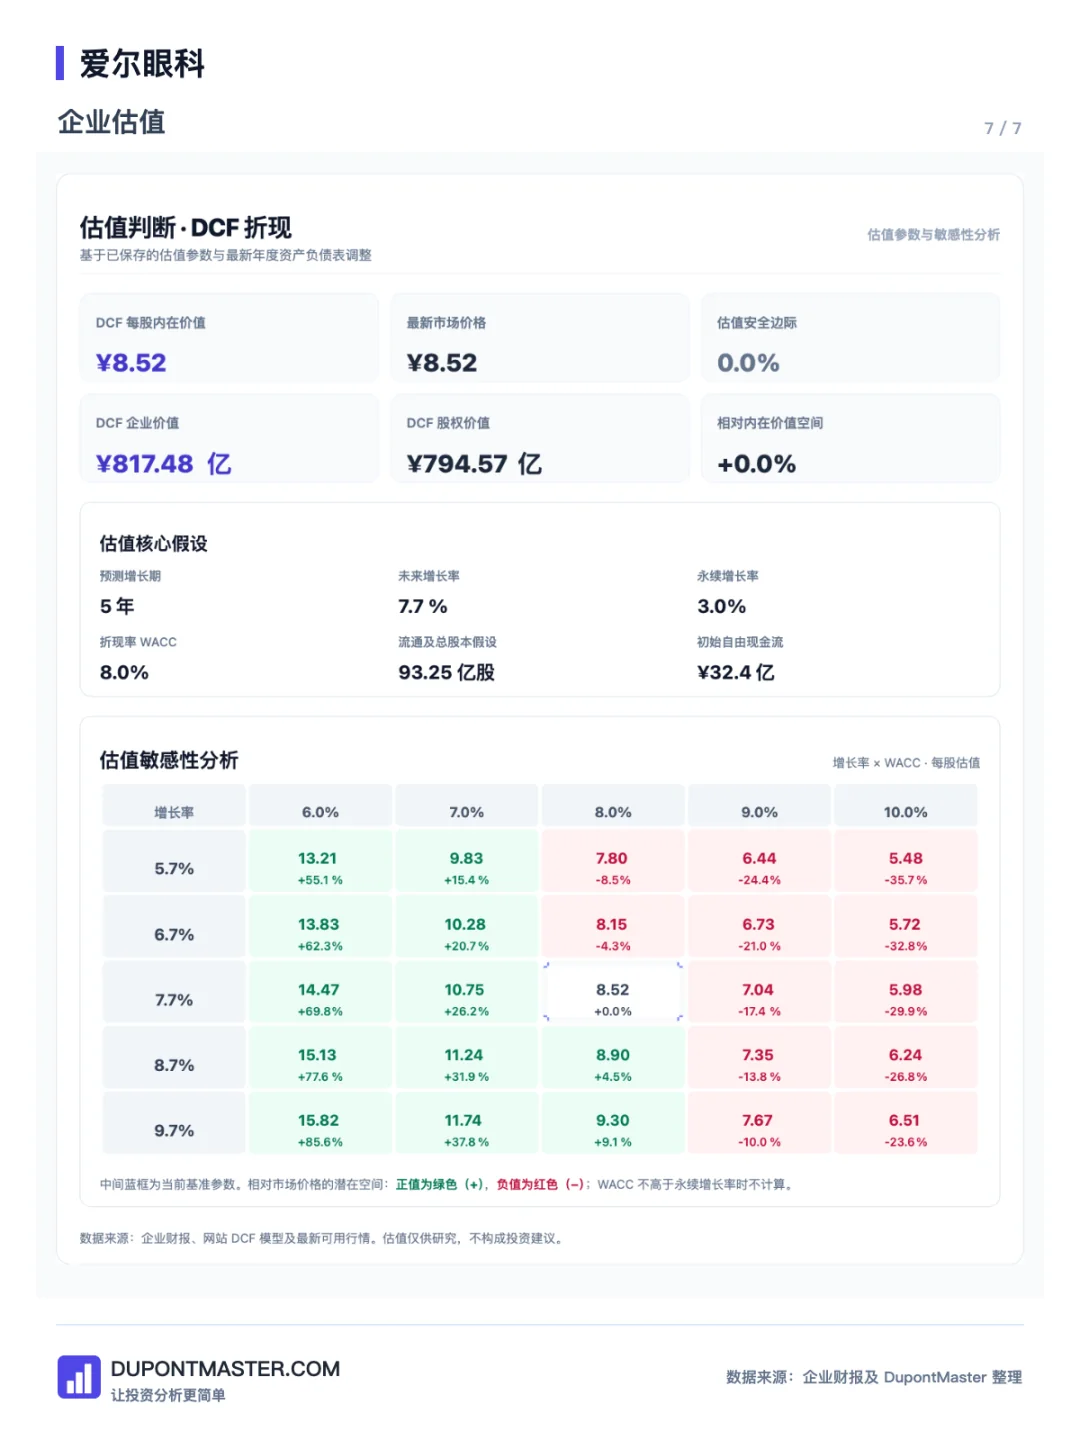
在这组假设下,反推出来的未来5年现金流年均增长率约为7.7%,对应每股内在价值8.52元,与当日市场价格基本一致。
这不是我对爱尔未来增长的预测,更不是目标价,而是说:在上述折现率、永续增长率和现金流假设下,当前价格对应的模型隐含增长要求约为7.7%。
问题是,爱尔未来能否实现这样的增长?如果只是继续增加医院数量,我认为并不足够;如果能够提高成熟医院的单院收入和利润,让新建医院更快达到盈亏平衡,并通过医生培养和分级诊疗提高整个网络的运营效率,那么增长才有更好的质量。
我对爱尔眼科的核心看法是:过去它解决的是如何把医院开起来,未来它需要证明的是如何让每一家医院都更有效率地创造利润。
从规模扩张到资本回报,这可能是爱尔眼科下一阶段最重要的转变。医院数量是结果,医生、医疗质量、单院盈利能力和资本回报才是护城河真正的组成部分。
这次把ROE、现金流、资产结构和DCF放在一起研究,也让我更直观地看到财务数据背后的经营变化。类似的分析可以在DupontMaster杜邦大师中交叉查看。
对于爱尔眼科,你认为未来7.7%的现金流增长,主要应该来自成熟医院效率提升,还是继续向新区域扩张?
投研说明
本文中的部分财务分析图表与数据可视化由DupontMaster提供技术支持。
访问dupontmaster.com,用直观的财务模型和长期数据拆解你关注的公司,让投资分析更清晰、更有依据。
免责声明:本文仅为个人研究与思考记录,不构成任何投资建议或证券买卖依据。市场有风险,投资需谨慎。