DupontMaster
研究与文章
从财报、资本回报、商业模式、估值与风险出发,把一家公司的关键问题研究清楚。这里记录结论,也保留推导过程和可以继续验证的问题。
最新研究
筛选分类时,这里会同步显示该分类的最新一篇
 企业分析
东鹏饮料:股价跌了四成,生意变了吗?
2026年3月底年报公布:营收突破200亿元,归母净利润增长32.72%,ROE 仍接近47%。但股价今年以来跌去四成以上。一家利润还在增长的饮料公司,为什么突然不受市场待见?从渠道、单瓶利润、资金占用、合同负债到第二增长曲线,重新看东鹏的生意质量。
 企业分析
快手与可灵:为什么拆开可能更有价值?
截至 10 月 9 日,快手总市值约 1296 亿港元;而可灵按 150 亿美元投前估值独立融资,两者已接近同一量级。AI 出现后,市场先看到的是资本开支上升、利润率承压,而不是快手能赚更多。为什么老快手和可灵放在一起时两边都被压低,拆开反而可能被重新认识?
 企业分析
九号和快手,为什么这么像?
一家卖电动两轮车,一家做短视频,看起来毫无关系。但把产品拿掉,只看创始人—融资—上市—控制权—股东回报这条线,九号和快手却有惊人的相似:AB股、估值高点上市、漫长的估值压缩。为什么两个不同行业的公司会形成同样的资本结构?这种结构上市前帮了谁,上市后又给普通股东留下了什么?
 企业分析
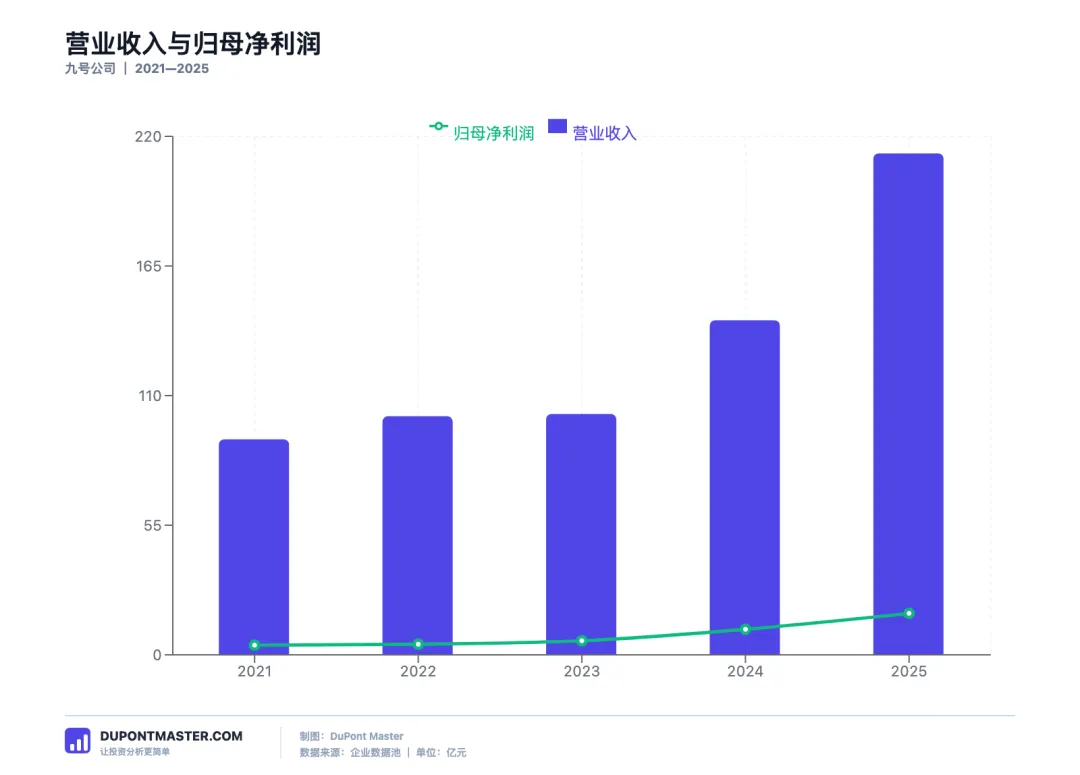
九号公司财务拆解:五年利润翻四倍,市场却只给零增长?
过去五年,九号公司收入翻倍、利润增长四倍、ROE 从 10.3% 升到 26.1%,但股东总回报仍约为 -47.7%。增长数据与市场定价为何背离?从收入结构、利润质量、现金流到资本回报,拆解这家公司真正的问题。
 企业分析
为了对冲格力,我研究了铜矿
铜价一度突破每吨1.4万美元,格力作为用铜方成本承压,洛阳钼业作为产铜方利润受益。同时持有两者,真能给组合上一份保险吗?从铜在空调中的作用、矿山利润模型到对冲的实际边界,拆解这个看似自然的投资想法。
 投资干货
韩跑跑的投资哲学
为什么一个“韩跑跑”,可能是最像投资大师的人?从《凡人修仙传》韩立的生存哲学出发,拆解避免永久性资本损失、安全边际、概率优势与复利系统——一个赔率型生存者的投资启示。
 企业分析
大金:一家只做空调的企业,为什么值得格力、美的投资者研究?
格力利润约为大金2.5倍、股东资本回报率也更高,为什么市场却愿意为大金每1元利润支付接近3倍的价格?从大金的百年专注、全球化、并购与资本效率,重新理解格力、美的未来十年的战略选择。
 企业分析
美的为什么主动放弃“好看的收入”?
美的取消传统冷年集中开盘,从 Sell-in 转向 Sell-out 驱动。本文拆解渠道改革如何影响收入、合同负债、库存与现金流,并讨论其长期制造竞争力与格力的差异。
 企业分析
松下为什么从一家伟大的公司,变成了一笔平庸的投资?
松下为何从高回报复利机器走向资本配置困局?从MCA、等离子、三洋到2012年后的重组,拆解成熟企业从经营卓越转向资本配置卓越的关键。
 企业分析
全球份额接近20%之后,春风动力还能怎么增长?
春风动力全地形车全球单位份额粗略接近20%后,下一轮增长从哪里来?从利润率、资产周转、供应商融资、自由现金流与资本开支拆解增长质量。
 企业分析
老铺黄金的10亿单店:真正的考试,不在金价上涨时
是因为2024年上市,还是因为黄金上涨,抑或是门店排队、连续提价和股价暴涨?
 企业分析
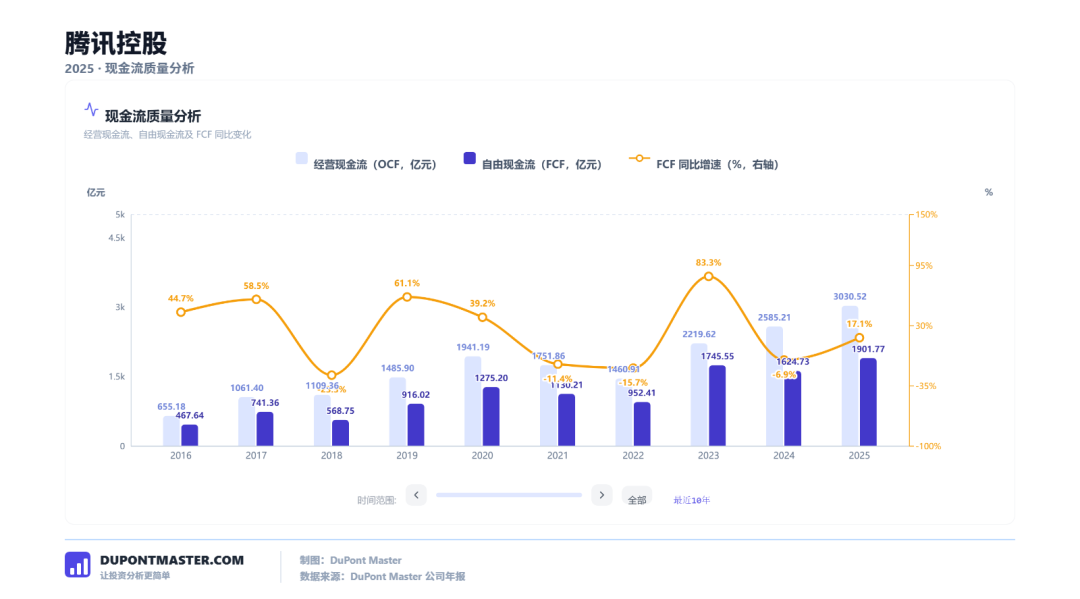
腾讯越来越赚钱,为什么我反而更警惕?
2026年第二季度,收入约2048亿元,同比增长11%;本土游戏增长17%,营销服务增长22%,金融科技及企业服务增长9%。如果只看经营数据,腾讯的几台核心现金机器仍然在加速运转。
 企业分析
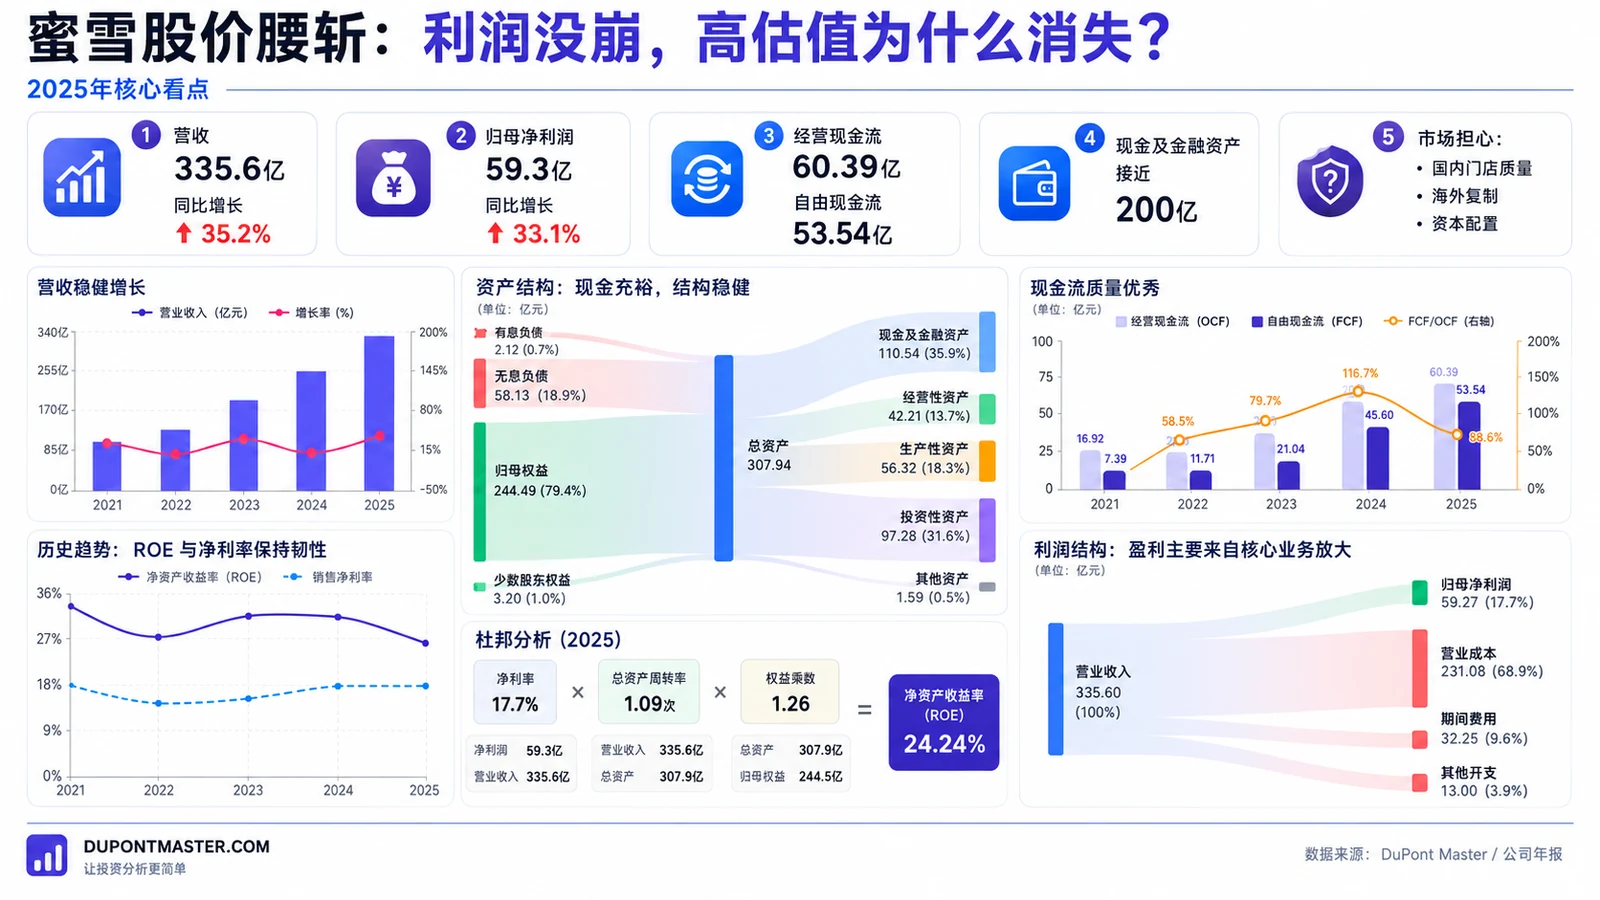
蜜雪股价腰斩:利润没崩,市场为什么不愿再给高估值?
蜜雪2025年收入与利润仍保持高增长,但股价较2025年末一度跌近一半。真正被重新定价的,是国内开店红利、海外复制能力,以及接近200亿元留存资本能否创造更高回报。
 投资干货
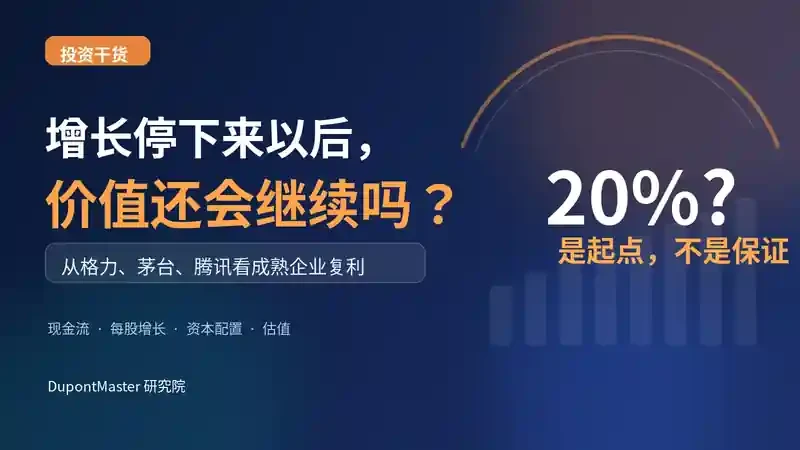
增长停下来以后,价值还会继续吗?
从格力、茅台、腾讯、苹果与可口可乐出发,分析成熟企业如何依靠现金流、每股增长、资本配置和估值继续创造股东价值。
 企业分析
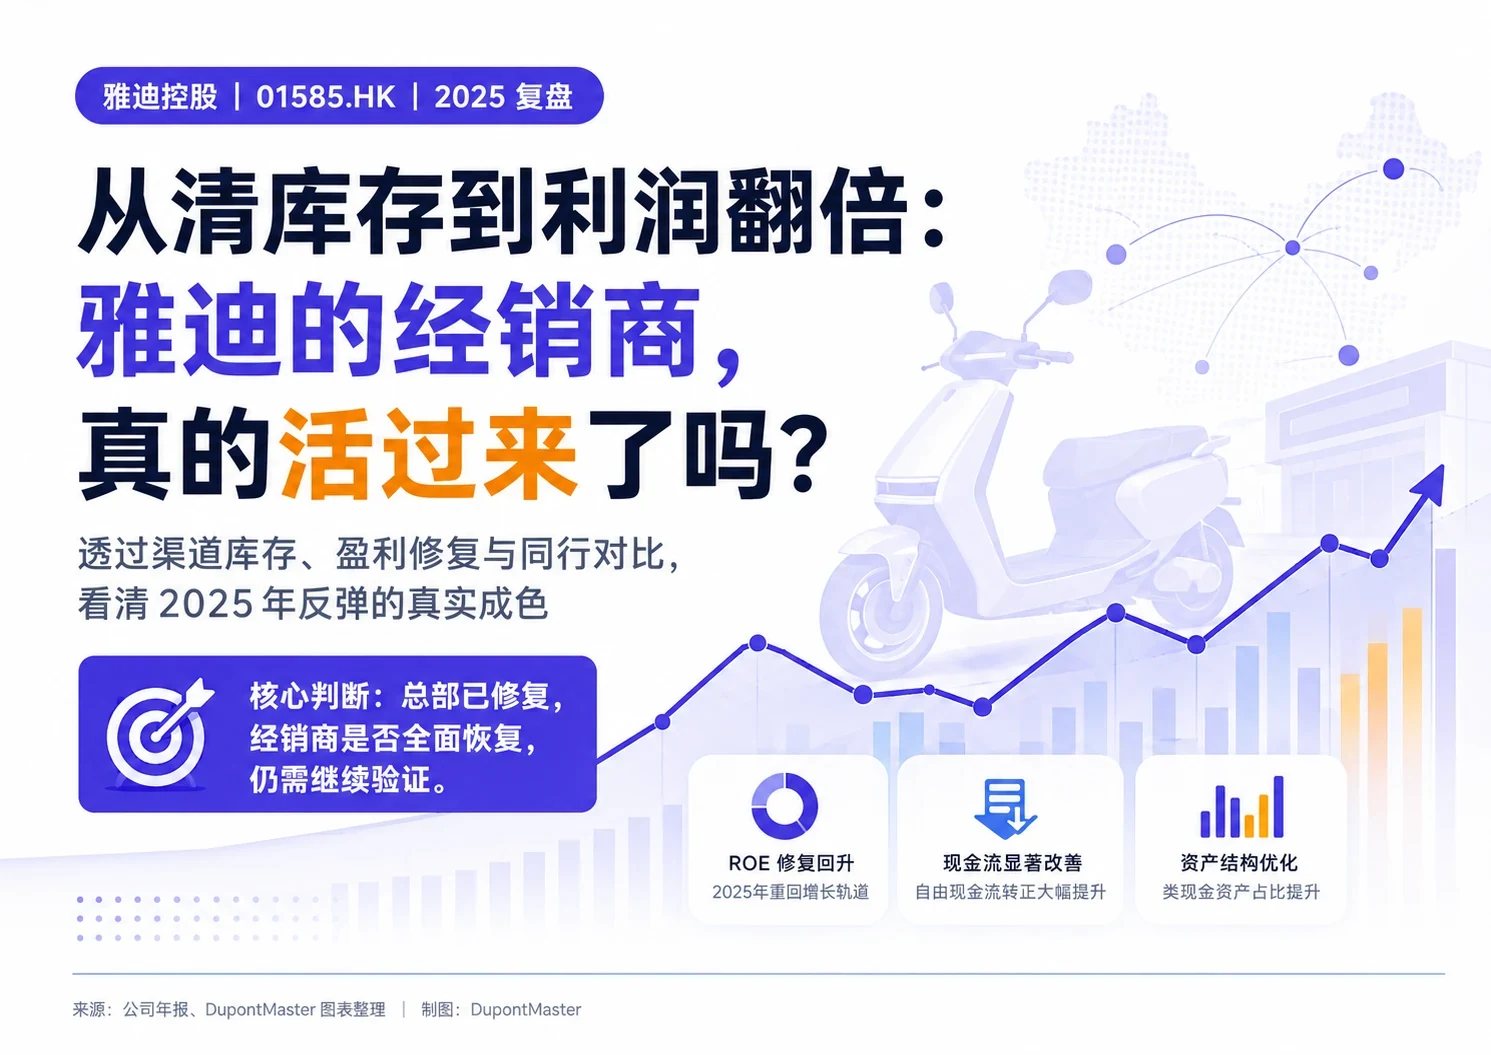
从清库存到利润翻倍:雅迪的经销商,真的活过来了吗?
雅迪2025年利润翻倍,但厂家出货不等于终端动销。真正决定这轮修复质量的,是经销商库存回报率、持续补单和渠道资本是否健康。
 企业分析
重新认识 爱玛科技
从女性审美到重资产扩张,重新理解这家电动车龙头:爱玛为什么在成熟市场中持续建厂,这些投入能否带来足够的资本回报?
 企业分析
长鑫科技:借奇梦达的遗产入场,能否避开奇梦达的命运?
从DRAM工作原理、奇梦达倒闭、专利路径、AI红利、资本结构、经营杠杆与估值,系统分析长鑫科技能否穿越下一轮存储周期。
 企业分析
中芯国际不是中国版台积电
台积电是全球晶圆代工龙头,中芯国际是中国大陆晶圆代工龙头,那中芯国际是不是就是“中国版台积电”?
企业分析寒武纪:重新认识这家公司
分析寒武纪,最容易陷入两个极端。
企业分析英伟达:重新认识这家公司
过去两年,几乎所有云巨头、互联网公司、国家级项目都在疯狂砸钱建 AI 工厂,买算力、买 GPU、建数据中心。而这场“全球 AI 基建大跃进”背后,有一个最大的承包商,就是英伟达。
企业分析泸州老窖:重新认识这家公司
深度拆解泸州老窖的挺价策略:为什么要挺价、怎么做到的、代价和好处分别是什么?
企业分析华住集团:重新认识这家公司
深度分析华住的商业模式、护城河与未来空间,揭示这家品牌运营商的真正价值。
投资思考便宜才是硬道理
用格力电器、贵州茅台、片仔癀三家公司的数据,验证买入时的估值高低对长期回报的影响。
企业分析古茗:重新认识这家公司
当蜜雪冰城以6元柠檬水横扫全国、门店突破6万家的时候,同样从县城起家的古茗,选择了一条截然不同的路——做10-18元价格带的水果茶。
企业分析锅圈:反过来思考这家公司
从商业模式、核心竞争力、脆弱性等多维度,反过来思考锅圈这家火锅食材供应链加盟平台的风险与机遇。
企业分析金山办公:重新认识这家公司
从股价波动、收入结构、ROE拆解、资产质量等多维度深度分析金山办公的投资价值。
 企业分析
蜜雪集团:重新认识这家公司
深度解析蜜雪集团商业模式,解读近6万家门店背后的供应链帝国。
企业分析蜜雪集团:反过来思考这家公司
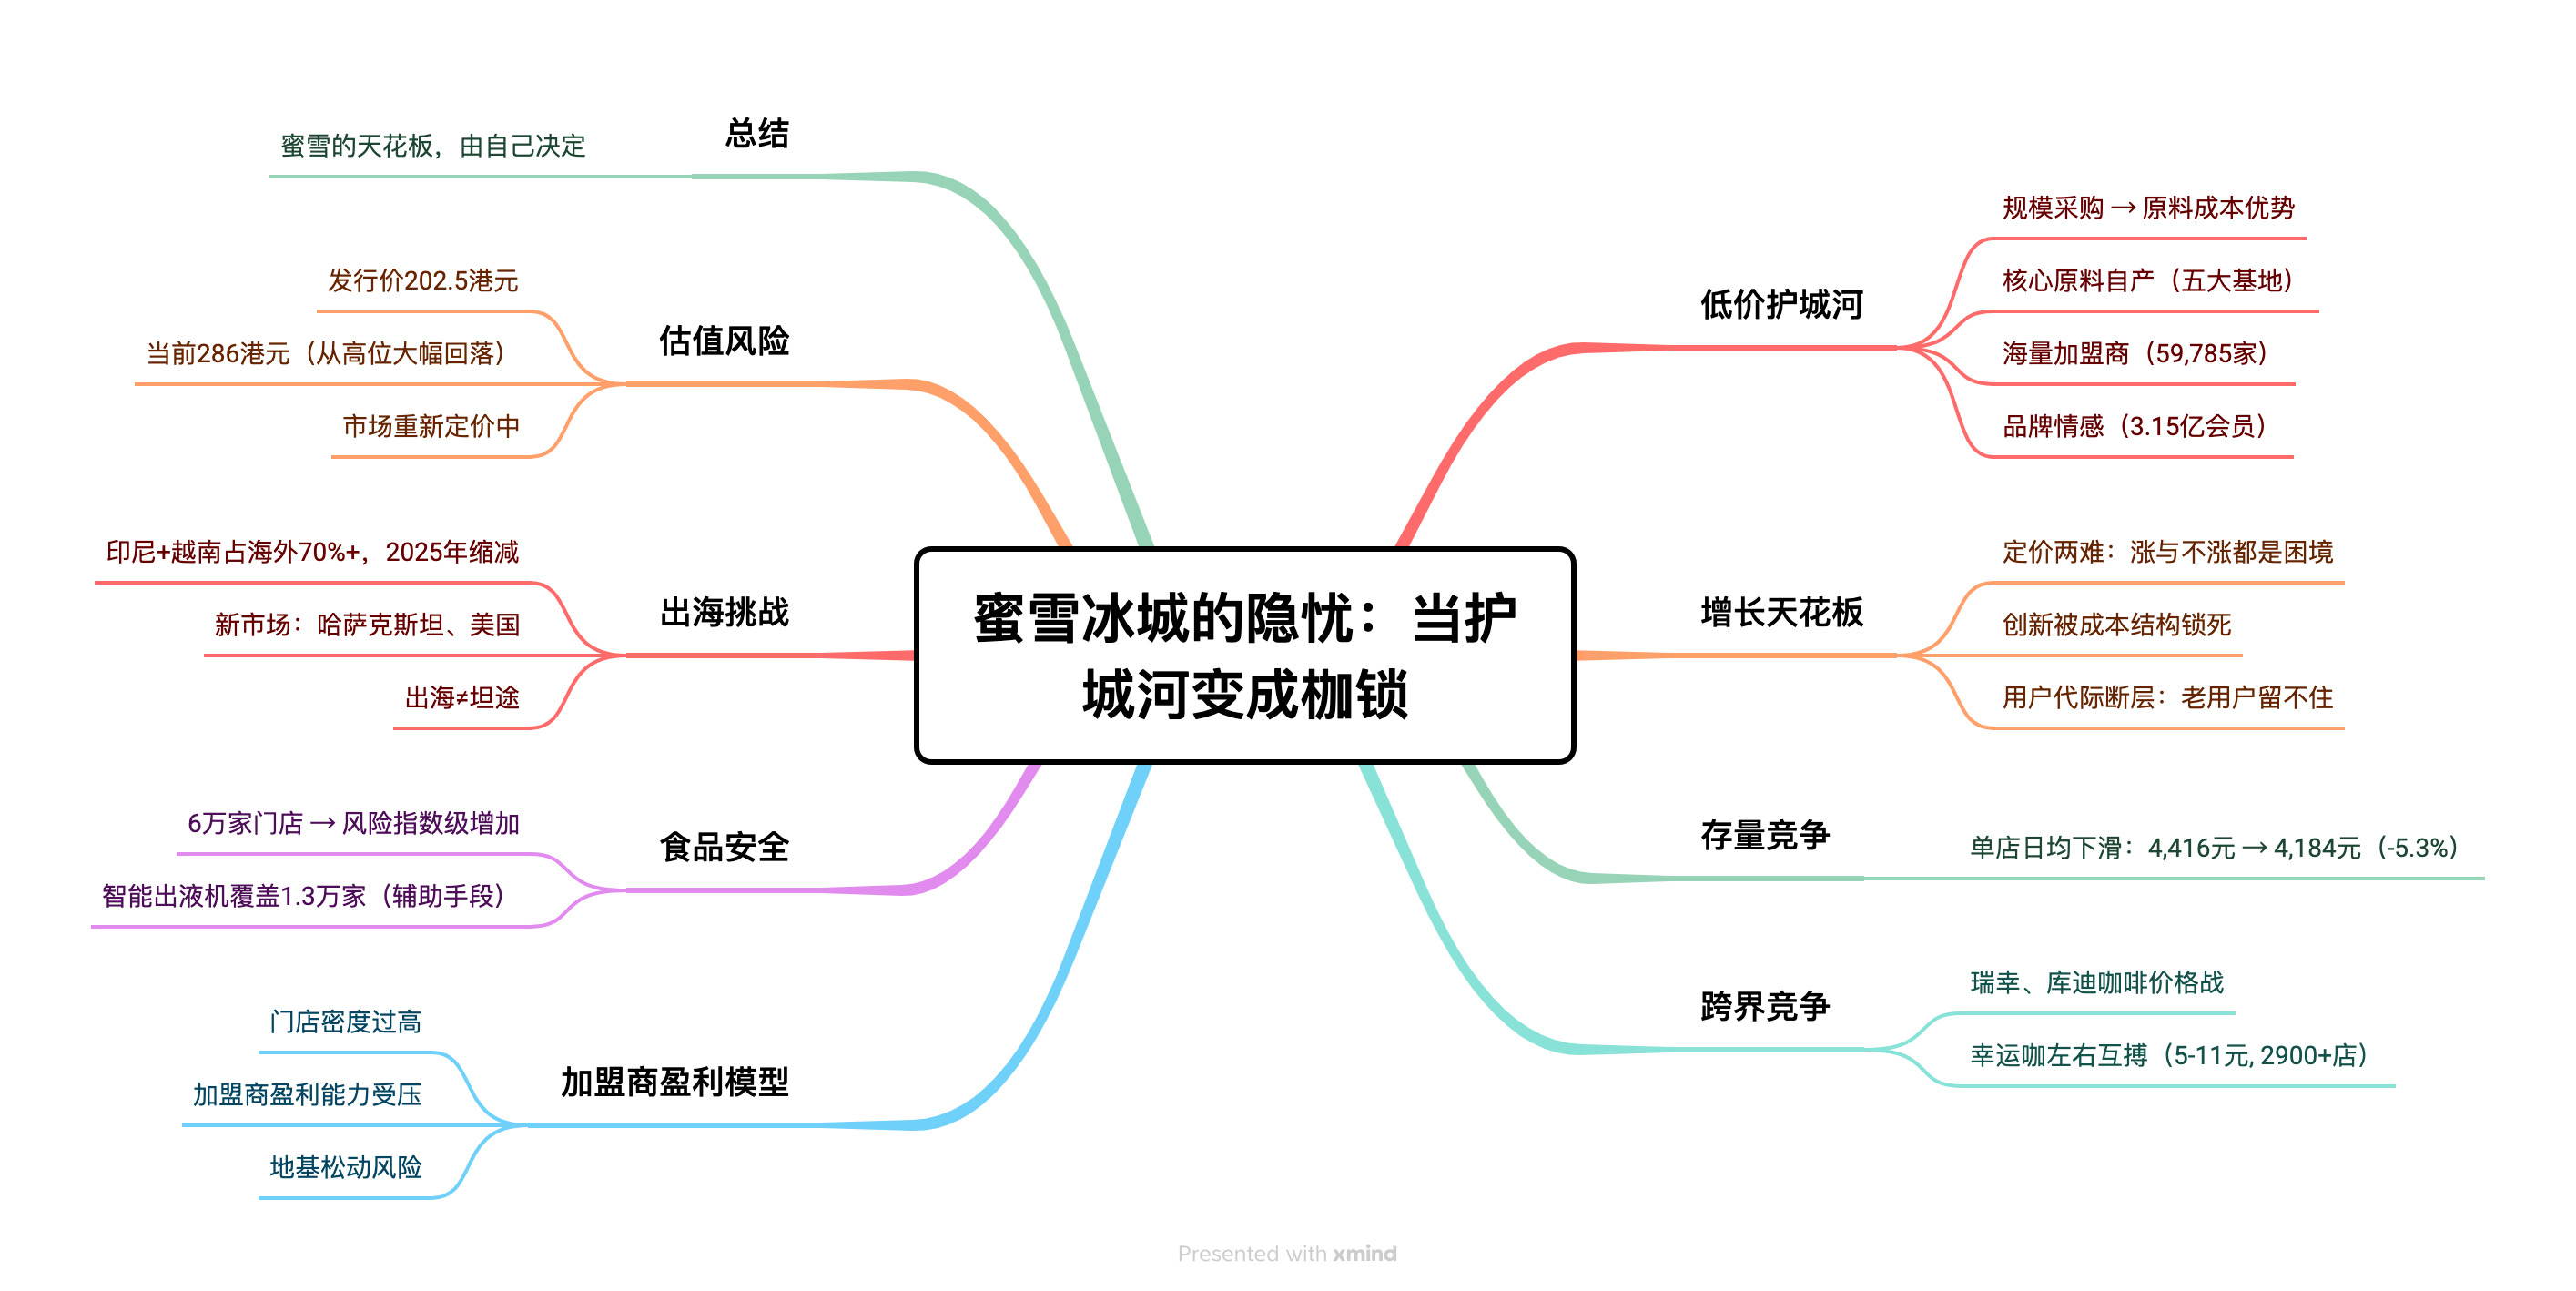
深度分析蜜雪冰城的风险与挑战,解读低价护城河背后的隐忧。
企业分析今世缘:蚕食洋河的秘密
深度分析今世缘与洋河的市场竞争格局。
投资干货NO.83 Gemini3+龙虾联手,财报分析网站上线!
我和搭档「龙虾费曼」共同开发的财报分析网站正式上线,5分钟了解任意公司财务状况。
企业分析泡泡玛特与名创优品的IP哲学:两种商业哲学的深度对比
深度对比泡泡玛特与名创优品的IP运营战略,揭示两种截然不同的商业哲学。
行业分析宁德时代:动力电池产业逻辑
深度解析动力电池产业逻辑,解读宁德时代护城河。
创始故事九号公司:创始故事
从地下室创业、小米生态链到“蛇吞象”收购 Segway,回看九号公司如何从平衡车走向智能两轮出行,以及不断切换增长曲线背后的机会与风险。
企业分析东阿阿胶深度研究:从资产结构看懂滋补老字号的战略分野
从2019年渠道库存危机、涨价预期、驴皮资源与品牌稀缺性出发,用反向思维寻找东阿阿胶的护城河以及可能失效的条件。
企业分析宁德时代:反过来思考这家公司
从技术路线豪赌、产能过剩、固定资产、供应链账期与固态电池替代风险出发,反向审视宁德时代的规模护城河能否持续。
文章看完,回到公司本身
用 DupontMaster 把财报、图表、估值和持仓放进同一个研究工作台。