最近研究九号公司的时候,我查到它的创始人持股结构,突然有一种很强的既视感:这不就是快手吗?
一家卖电动两轮车、滑板车和机器人的公司,一家做短视频、直播、电商和AI,看起来几乎没有任何关系。
但把产品拿掉,只看“创始人—融资—上市—控制权—股东回报”这条线,两家公司居然有一连串非常相似的地方。
都是两位核心创始人。
都在上市前经历了很多轮外部融资。
创始人的经济持股被一轮轮融资稀释,但又都通过AB股或者特别表决权,把公司的控制权牢牢保留下来。
两家公司上市时间只差三个多月:九号是2020年10月29日,快手是2021年2月5日。
又都赶上了2020年底到2021年初成长股估值最亢奋的一段时间。
上市后不久,两家公司都迅速进入历史高估值区间;此后几年,企业的收入、利润、现金流反而越来越成熟,但股票却经历了漫长的估值压缩。
我觉得,这里面可能不只是巧合。
真正值得研究的问题是:为什么两个完全不同行业的公司,最后会形成这么相似的资本结构?这种结构在上市前帮助了谁,上市后又给普通股东留下了什么?
一、先把两家公司放在一起,确实像得有点夸张
先看最直观的一组对比。
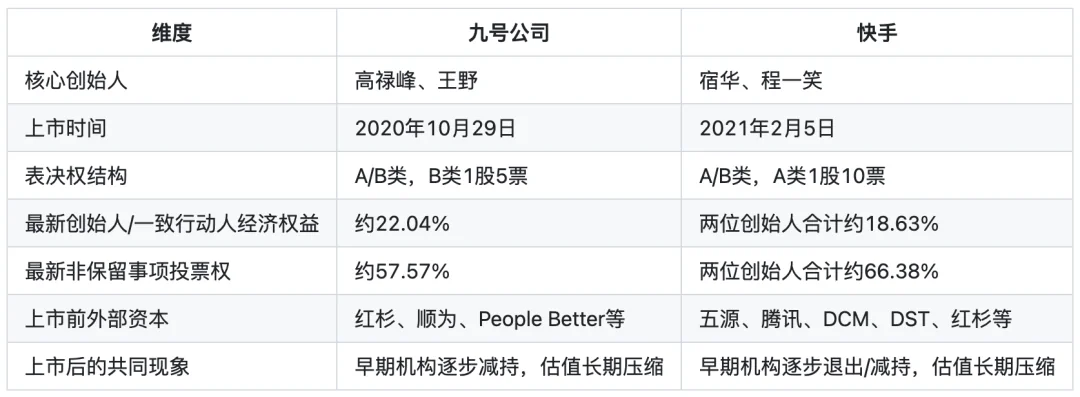
这里最值得看的是“经济权益”和“投票权”的差距。
九号在2026年6月披露的权益变动公告中,实际控制人高禄峰、王野及其一致行动人合计持有约22.04%的存托凭证,但控制约57.57%的投票权。
快手截至2026年4月15日,宿华通过Reach Best控制约9.83%的经济权益、33.76%的非保留事项投票权;程一笑通过Ke Yong控制约8.80%的经济权益、32.62%的非保留事项投票权。
两个人加起来:经济权益约18.63%,投票权约66.38%。
如果我自己做一个非常简单、非官方的观察指标:控制权杠杆 = 投票权 ÷ 经济权益
九号大约是2.6倍,快手大约是3.6倍。
也就是说,对快手两位创始人来说,每承担1份经济权益,对应的公司控制力大约是普通“一股一票”结构的3倍多。
但我现在越来越觉得:AB股不是这两家公司故事的起点,而是多轮融资之后的结果。
二、为什么他们都需要AB股?
两家公司还有一个共同点:创业早期都需要大量外部资本。
快手早期要投入服务器、带宽、算法、流量、用户生态、内容审核、销售团队。短视频平台在形成网络效应之前,本身就是一个需要巨额前置投入的生意。
九号虽然是硬件公司,但同样不是一个可以靠几百万启动资金慢慢滚大的传统制造企业。
它要做研发、模具、供应链、海外市场、渠道、品牌,还要不断押注新的硬件品类。九号2025年年报也明确回溯过,公司早期在A轮融资阶段为了海外融资便利以及特定业务监管要求搭建了VIE架构。
于是两家公司都走上了一条非常典型的科技成长公司路径:先拿资本,再做规模;规模越大,再拿更多资本。
融资的好处很明显,公司可以更快扩张。
但融资还有一个必然结果——创始人的股份会越来越少。
九号上市时,红杉已经持有15.12%的CDR,People Better和顺为各持有9.82%。单看这三家,比例已经非常高。
快手上市前也一样。招股书披露的上市前结构中,五源资本相关股东约占16.56%,腾讯相关股东约占12.16%,另外还有DCM、DST、红杉等一大批Pre-IPO投资者。
资本越进越多,创始人的经济权益自然被摊薄。
如果仍然坚持“一股一票”,很可能出现一个问题:公司还是创始人在经营,但创始人已经没有足够投票权控制公司了。
从这个角度看,我反而不会简单把AB股理解成“创始人想要特权”。
它是高资本需求成长公司在经历多轮融资以后,用来解决“股权被稀释,但战略控制权不希望同步被稀释”的工具。
这解释了为什么九号和快手会长得这么像。因为它们虽然业务不同,但资本成长路径很像。
三、承担20%的经济风险,却控制60%的票
AB股的好处很好理解。
如果创始人能力很强、眼光很长,市场短期又特别容易干扰企业,那么让创始人保有控制权,可能确实有利于长期决策。
比如一个需要连续投入十年的技术项目,职业经理人可能担心当期利润和股价,不敢投;创始人可能更愿意承受短期压力。
但是对于普通股东来说,AB股真正要警惕的不是“创始人控制公司”这件事本身。
而是,控制权和经济利益会不会越来越脱钩。
假设一个创始人持有40%的公司,也控制60%的投票权。
那么他的决策如果错了,自己也要承担很大的经济损失。
但如果未来他的经济权益只剩5%,却仍然控制60%的投票权,情况就不一样了。
因为他拥有很大的决定权,却只承担很小一部分经济后果。
所以我以后看AB股公司,会越来越重视几件事情:
创始人的经济持股有没有持续下降?
有没有长期减持?
股份支付是不是越来越大?
公司是不是不断增发、不断稀释普通股东?
管理层薪酬是否和公司长期每股价值创造相匹配?
回购是真的注销,还是回购完又通过股权激励重新发出去?
这些事情放在一股一票公司里已经重要,放在AB股公司里,我认为更重要。
四、创始人薪酬
这一点也是我研究九号时觉得很有意思的地方。
九号2025年年报披露:高禄峰税前薪酬约710万元;王野税前薪酬约613万元。
两位创始人的年度现金薪酬都在600万—700万元这个量级。
我一开始也以为快手两个创始人都差不多,核对年报以后发现并不是。
2025年,程一笑董事报酬总额约8504万元人民币,看起来非常高。
但拆开以后,工资薪金有约488万元,里面大约7997万元来自股份支付。
宿华同期总报酬约256万元,并没有所谓“几千万年薪”。
这个差异反而让我觉得更值得研究。
因为真正重要的不是一句:“创始人工资是不是太高?”
而是把四件事放在一起:
经济持股 + 投票控制权 + 现金薪酬/股份支付 + 股东实际回报。
如果一个创始人本身持有大量股份,绝大部分财富都和公司长期市值绑定,那么高薪和低薪对整体利益绑定的影响可能没有想象中那么大。
但如果未来出现:经济持股越来越少,投票权仍然很高,股份支付持续很大,普通股东持续被稀释,那治理风险就会明显增加。
所以我不会因为九号两位创始人拿六七百万薪酬,就直接得出一个负面结论。
我会把它记在治理账本里,然后继续观察:
他们最终从公司拿走了多少钱,又替每一股普通股创造了多少钱。
五、上市以后,创始团队自己有没有在卖?
上市以后,创始人自己有没有在卖?
这个问题在AB股公司里尤其重要。
因为普通公司里,一个人持股少了,往往控制力也会跟着下降。
但AB股不是。
创始人可以把一部分经济利益变现掉,手里的投票权却仍然很高。
所以看这类公司,我不会只问:“创始人还控制多少票?”我还要问:他自己到底还压了多少钱在公司里?
九号:2025年确实发生了一次比较明显的变现
2025年8月,九号实际控制人控制及一致行动体系里的5个主体,通过询价转让一次卖出了约 2%的公司CDR。
一共是 14,388,893份CDR,价格 54.79元/份,粗略计算总金额约 7.88亿元。
并不是高禄峰、王野两个人直接用个人账户卖了7.88亿元。
而是他们控制或一致行动体系里的几个持股主体在卖。
高禄峰控制的Putech Limited卖了 320万份;
王野控制的Cidwang Limited也卖了 320万份。
这两个创始人直接控制的主体,合计大约对应 3.51亿元。
交易以后,整个实际控制人及一致行动体系的经济持股从约 23.82%降到21.82%,但投票权仍然约 58.05%。
这就是AB股最直观的特点:手里的经济权益少了一些,但公司的控制权并没有跟着少很多。
我会不会因此直接判断“创始人在撤退”?
我不会。因为这次不是在二级市场直接砸盘,而是询价转让给机构,受让方还有锁定期。
而且到了2026年,高禄峰、王野又通过期权行权合计拿到 420万份CDR,并承诺三年内不减持。
所以九号更准确的描述应该是:2025年创始人控制体系确实做了一次较大的现金变现,但后来又重新增加了一部分带锁定期的持股。
这件事值得记录,但不能只看一次减持就下结论。
快手:没有看到同样的大额直接卖股,但宿华用了另一种方式拿到流动性
快手这边,我没有查到宿华、程一笑出现和九号类似的大额直接公开卖股。
但宿华做了一件比较特别的事情,叫 equity collar。
这个名字很专业,其实可以简单理解。
假设你手里有一大笔快手股票,但你现在想拿到现金,又不想直接把股票卖掉。
一种做法就是:拿这些股票作为基础,跟银行做一个融资安排,同时把未来股价上涨和下跌的范围部分“锁住”。
股票很多时候还在你名下,你也不等于把它卖掉了。
但和什么都不做相比,你已经发生了两个变化:
第一,你提前拿到了流动性;
第二,你未来对股价涨跌的感受不再是100%原样承受。
通常来说,如果未来股价涨得特别多,你可能需要让出一部分上涨空间;如果股价往下走,合同又可能提供一定保护或者触发相应安排。具体效果取决于合同条款。
所以我会把它理解成:没有直接卖股票,但已经把一部分股票“变成了可以提前使用的现金”,同时也改变了自己承担股价风险的方式。
宿华从2025年开始陆续做了几笔这类安排:
2025年1月,涉及最多 8000万股;2025年7月,再增加 3000万股;2026年4月,再增加 4000万股。
累计参考股份达到 1.5亿股。
港交所披露里,这类衍生品安排会出现“淡仓”这个词。
但“淡仓”在这里不等于宿华在二级市场做空了1.5亿股快手。
它更多是监管为了反映这些衍生品可能带来的经济影响而做的披露。
对普通投资者来说,真正需要理解的就一句话:宿华没有像普通减持那样直接把股票卖掉,但他确实已经用一部分持股换来了融资和风险管理。
而截至我查到的披露,程一笑没有出现同等规模的类似安排。
这个差异,我觉得比“宿华有没有减持”更值得看。
因为快手是两个创始人共同控制的公司,两个人的投票权非常接近。
但如果未来一个人不断把持股拿去融资、对冲,另一个人仍然完整承担股价涨跌,那么:两个人虽然手里的票差不多,但和公司长期价值绑定的程度,可能已经不完全一样。
六、上市以后,谁在卖?
这可能是我这次最想继续研究的一层。
九号和快手在上市以前,都已经有大量VC和PE股东。
对公司来说,IPO是融资。
但对很多早期股东来说,IPO还有另一层意义:原来不能自由交易的私募股权,终于有了退出通道。
于是上市前后,资本关系会发生一个很重要的变化。
上市前:VC把钱给公司和创始团队。
上市后:二级市场投资者开始接住VC手里的股份。
这件事在九号身上很明显。
九号上市时,红杉持有15.12%,People Better和顺为分别持有9.82%,这些IPO前股份中相当一部分限售12个月。
到了2021年10月29日,相关股份开始解禁。
之后几年,我们确实能看到People Better、顺为、红杉相关主体持续出现减持。
例如People Better到2024年12月已经因为减持和被动稀释,持股降到5%以下。
快手也能看到类似轨迹。
快手上市前有五源、腾讯、DCM、DST、红杉等大量机构股东。
港交所权益披露显示,DCM在2022年1月出售了约412.6万股,平均成交价约88.19港元;2023年4月又出售约137万股,平均成交价约53.73港元。
所以“早期资本上市后逐步退出”这件事,本身是存在的。
但这里特别容易讲成一个很顺、却未必准确的故事:“VC在最高点套现,二级市场投资者接盘,所以股价一路跌。”
我觉得不能这么简单理解。
七、VC退出可能只是放大器
为什么?
因为很多VC真正开始大规模退出的时候,历史最高点已经过去了。
九号很多IPO前股东要等12个月限售期结束,明显减持发生在2021年10月底以后。
快手的DCM在2022年、2023年仍然在卖,成交价格也已经远低于上市初期高位。
所以事实更接近:VC并没有都精准卖在最高点。
那为什么两家公司上市后股价路径还是这么像?
我现在更倾向于把它拆成五股力量:
第一,高起点估值。这可能是最重要的一条。如果一家公司上市时已经把未来很多年的增长提前折现进价格,那么哪怕后来企业真的增长了,只要没有增长得比市场原来想象的更快,股价也可能不涨。
第二,增长预期下降。上市前大家买的是“无限大的未来”。上市几年以后,商业模式、行业天花板、竞争格局都越来越清楚,想象空间自然会缩小。
第三,市场风险偏好变化。2020—2021年资金愿意为成长付非常高的估值,后来这种风险偏好明显下降。
第四,公司各自面对自己的行业问题。快手面对互联网监管、短视频竞争、用户增长放缓、AI投入等问题。
九号面对两轮车竞争、新国标、渠道、硬件产品周期、海外扩张和机器人兑现等问题。
第五,早期股东持续退出,增加了股票供给。这时候VC减持更像一个“放大器”。如果市场本来就在杀估值,同时又不断有低成本老股东愿意卖,那么二级市场需要持续吸收这些股份,估值修复自然会更难。
所以我目前更愿意把两家公司的估值压缩理解成:高估值起点 + 预期下降 + 风险偏好下降 + 公司自身问题 + 老股东持续退出。
而不是单独归因于某一个因素。
十、还有一个很容易被忽略的细节权
研究到这里,我还发现一个很有意思的治理细节。
假设一家AB股公司:
创始人持有高投票权股份;
普通投资者主要持有一股一票的普通股份。
如果公司不断拿现金回购并注销普通股份,而创始人的特别表决权股份一股都不动,会发生什么?
创始人的投票权比例会被动上升。
也就是说,他没有多买一股,却因为公司替他买走并注销了其他股东的股份,控制权越来越高。
如果没有制度约束,这会形成一个很隐蔽的“控制权增持”。
但九号和快手所在的两个市场,其实都对这个问题设置了防护机制。
九号2026年的回购公告明确写到:如果回购导致特别表决权比例被动提高,公司要把相应数量的B类特别表决权股份转换成普通股份,保证特别表决权比例不高于回购前水平。
而上交所规则还进一步规定,在特别表决权股东离任、死亡、丧失资格、转让特别表决权股份,或者公司控制权发生变更等情况下,相关特别表决权股份应当按1:1转换为普通股份;对于修改章程、聘任独董、审计机构、公司合并清算等部分重要事项,也要按一股一票表决。
香港的WVR规则也有类似的“自然日落”机制。
如果WVR受益人去世、不再担任董事、丧失履职能力等,特别投票权要终止;一些保留事项同样必须按一股一票表决。
所以AB股并不是创始人永远可以无限放大控制权。
它实际上是给创始人更高的战略控制权,同时通过转换、日落和保留事项,限制这种控制权无限扩张。
我觉得这个细节很重要,因为它让“AB股好不好”这个问题变得更准确。
真正的风险并不是创始人今天有60%的投票权。
而是在这些制度约束之下,他是否仍然持续保有足够经济利益,并用控制权做出了有利于每股价值的资本配置。
写在最后
研究完九号和快手以后,我觉得可以把前面的内容压缩成一个更实用的框架。
第一本是经营账。看ROIC、自由现金流和核心业务还能不能创造价值。
第二本是股本账。看回购、注销、分红、股份支付、期权和总股本变化。公司利润增长10%,如果股本同时稀释10%,普通股东得到的东西可能并没有增加多少。
第三本是控制权账。看创始人的经济权益、投票权、薪酬、减持,以及特别表决权有没有正常的转换和退出机制。
这三本账要放在一起。因为九号和快手真正相似的地方,已经不只是“双创始人+AB股”。
它们都走过了一条很典型的资本路径:创业时需要资本,上市前依赖资本,上市后资本开始退出;等公司真正成熟以后,考题又从“还能融多少钱、还能长多快”,变成“每一股到底能留下多少现金”。
这也解释了为什么我现在越来越不喜欢只看“公司变好了没有”。
对于二级市场投资者,更重要的问题其实是:公司变好的那部分价值,最后有多少真正落到了每一股上?
如果对快手感兴趣在评论区打666,评论多的话我安排一期。
投研说明
本文中的分析用于研究企业治理、资本结构与估值周期,不构成对九号公司、快手或其他证券的买卖建议。
部分财务分析和企业长期跟踪可结合DupontMaster的公司数据、同行对比和企业动态功能进行交叉验证。
免责声明:本文仅为个人研究与思考记录,不构成任何投资建议或证券买卖依据。市场有风险,投资需谨慎。