2026年,铜再次成为制造业绕不开的话题。
伦敦金属交易所铜价一度突破每吨1.4万美元。供给扰动、美国关税预期、电网和数据中心投资共同推高价格,空调企业则重新面对一个老问题:铜管、连接管和电机绕组不能凭空消失,成本最终由谁承担?行业由此再次讨论“铝代铜”。铝更便宜,也更轻,但导热、连接工艺、耐腐蚀和长期可靠性需要重新验证。格力的公开态度相对明确:在同等技术条件和质量保障没有成熟之前,不轻易用铝替代铜。
站在消费者角度,这可以理解为质量承诺;站在股东角度,它也意味着铜价上涨时,格力需要承担更多成本。
于是,一个很自然的投资想法出现了:既然格力用铜,铜价上涨会压缩利润;洛阳钼业产铜,铜价上涨会增加利润,那么长期持有格力的同时买入洛钼,能不能给组合上一份保险?
一、一个用铜,一个产铜
铜在空调里承担两项核心功能:换热和导电。蒸发器、冷凝器及连接管需要高导热、易加工且长期可靠的材料;压缩机和电机需要导电性能稳定的绕组。铜价上涨,空调企业在采购环节先承受压力;如果终端提价存在时滞,毛利率就会先受影响。
铜矿企业正好站在另一端。对一座已经投产、成本相对稳定的矿山而言,短期铜价每上涨一元,大部分会越过固定成本进入利润。矿山利润可以简化为:
矿山利润 ≈ 产量 ×(实际卖出的铜价-每吨开采成本)× 真正属于公司的份额-税费与后续投入
因此,如果其他条件都不变,只看铜价,格力与铜矿企业的利润变化确实相反:格力是买铜的一方,铜越贵成本越高;铜矿企业是卖铜的一方,铜越贵通常赚得越多。
二、铜每上涨1000元,格力少赚多少,洛钼多赚多少?
这里选择洛阳钼业,不是判断它比紫金矿业优秀。
紫金矿业同时经营铜、黄金、锌、锂等多种资源,矿山分布也更广,更像一个综合资源平台。这样的分散对长期经营可能是优势,但研究“铜价能否对冲格力成本”时,黄金价格和其他矿山的变化反而会干扰判断。
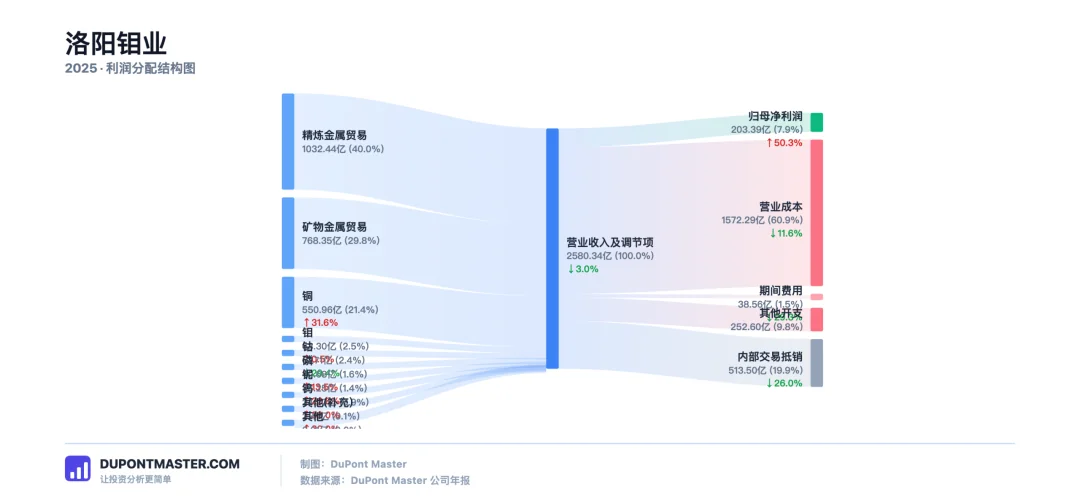
洛钼相比来看更纯粹。它也不是纯铜公司,还有钴、钼、钨、铌、磷和IXM贸易业务,但TFM与KFM两座刚果(金)铜钴矿已经成为最重要的利润引擎。铜价和铜产量对洛钼盈利的解释力更集中,所以更适合作为对比样本。
铜价对格力的影响
格力并未在年报中单独披露铜采购量或铜采购金额,因此任何声称“完全由财报精确算出铜成本”的数字都不可靠。财报能够提供的是成本基数,公司公开表述和行业资料则提供铜在空调成本中的估算比例。
2025年,格力消费电器业务收入约1330.55亿元,营业成本约861.13亿元;真正属于上市公司股东的净利润约290.03亿元。公司同时披露,家电制造的原材料成本约853.49亿元,占相关营业成本的87.52%。这说明原材料确实是成本主体,但不能把853亿元全部当成铜——其中还有钢、铝、塑料、电子元件和压缩机等。
格力此前公开口径中,铜约占空调整机成本的20%。为了避免虚假的精确,我就以消费电器营业成本为基数,暂把20%视为“空调业务占主导、产品结构不变”条件下的中枢估计:
估算铜成本 = 861.13亿元 × 20% ≈ 172.23亿元
若用每吨8万—10万元作为采购成本基准,172.23亿元大致可以买到17.2万—21.5万吨铜。于是,铜价每上涨1000元/吨,在不考虑库存、套期保值、产品提价和材料节约时,格力一年会多付约1.72亿—2.15亿元。再考虑所得税减少带来的部分抵消,对属于上市公司股东的净利润影响约为1.29亿—1.61亿元,相当于格力2025年净利润的0.4%—0.6%。
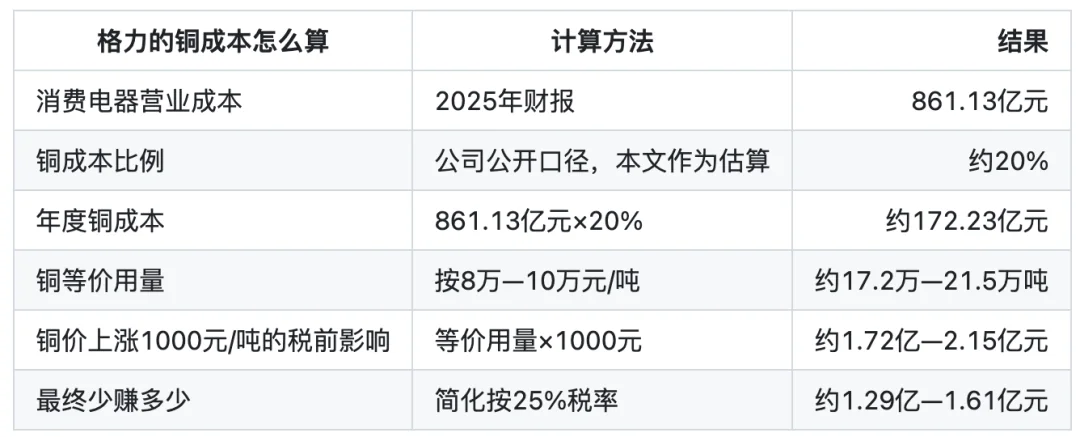
这不是在预测格力下一年会赚多少钱,只是在单独测量铜价的影响。这里故意假设销量不变、库存不变、格力一分钱都不能提价、套期保值没有收益、供应商也不分担成本。现实中,这些条件几乎不会同时成立。
铜价对洛钼的影响
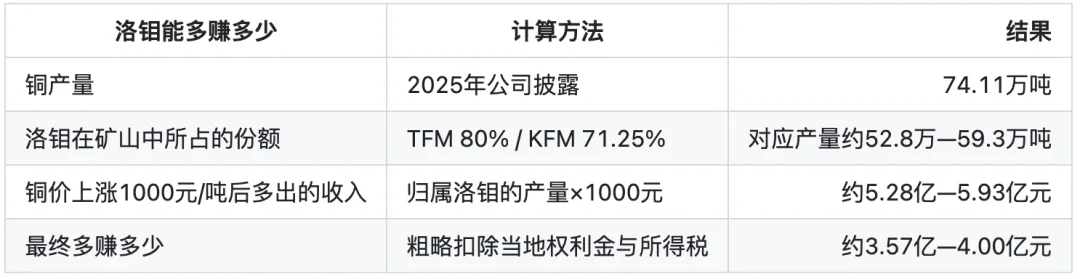
洛钼2025年生产了74.11万吨铜,但这些铜并不全部属于洛钼。公司持有TFM 80%的股份,持有KFM 71.25%的股份,剩余部分属于合作方。年报没有把74.11万吨按两座矿完整拆开,因此只能用71.25%—80%估算:真正属于洛钼的铜产量,大约是52.8万—59.3万吨。
如果铜价每吨上涨1000元,同时假设洛钼卖出的铜没有减少、开采成本也没有增加,那么一年可以多获得约5.28亿—5.93亿元收入。再粗略扣除需要交给当地的矿业权利金和所得税,最终属于上市公司股东的利润大约增加3.57亿—4.00亿元。
现在再把它换成投资者更容易理解的“每100元股票”来计算。
2026年9月中旬,格力总市值约2145亿元。铜价每吨上涨1000元,公司一年大约少赚1.29亿—1.61亿元。平均到每100元格力股票上,对应的利润影响是:
每100元格力受影响的利润\= 100元 ×(1.29亿—1.61亿元)÷ 2145亿元≈ 减少0.060—0.075元
同一时期,洛钼总市值约3591亿元。铜价每吨上涨1000元,公司一年大约多赚3.57亿—4.00亿元。平均到每100元洛钼股票上,对应的利润增加是:
每100元洛钼增加的利润\= 100元 ×(3.57亿—4.00亿元)÷ 3591亿元≈ 增加0.099—0.111元
也就是说,100元格力股票可能少对应0.060—0.075元利润,而100元洛钼股票可能多对应0.099—0.111元利润。要让两边大致抵消,计算方法就是:
需要买入的洛钼金额\= 格力少掉的利润 ÷ 每100元洛钼能增加的利润 × 100元≈ 55—75元
所以,在这个“其他条件全部不变”的理论世界里,每持有100元格力,大约需要同时持有55—75元洛钼,才可能抵消铜价每吨上涨1000元对当年利润的影响。如果持有10万元格力,对应的洛钼甚至要达到约5.5万—7.5万元。
这只是帮助理解的算术题,不是配置建议。它真正说明的是:投资者原本可能以为,只要买一点洛钼就能保护格力;实际一算,却需要增加一个相当大的矿业股仓位。为了对冲格力利润中并不算大的铜成本风险,反而要承担洛钼自身的股价波动、矿山经营和政策风险,这笔“保险”并不便宜。
三、真正的对冲做不到?
格力最重要的变量不是铜,而是需求
格力的利润并不等于“空调销量不变,减去铜成本”。它至少同时受到五组变量影响:空调内外销需求、房地产后周期、渠道库存、产品结构与竞争、分红和估值。
假设铜价上涨1000元,使格力交完所得税后的利润少1.5亿元;如果高温天气、以旧换新或出口增长使收入增加几十亿元,这点成本压力很容易被盖过去。反过来,若房地产交付放缓、经销商减少库存或价格战使收入下降,即使铜价下跌,也未必救得了利润。
格力也不是只能被动接受原材料涨价。它可以调整采购时间和库存,提前用合约锁定一部分铜的采购价格,推动供应商一起降本,也可以通过推出新型号、减少促销和返利,间接提高实际售价;高端柜机、中央空调和海外销售占比提高,同样能改善利润。2025年公司消费电器收入同比下降,但营业成本下降得更快,毛利率反而小幅提升,就是“同样的成本压力,经过经营管理后,结果并不一样”的例子。
因此,铜是格力利润表中的一个变量,却不是决定格力价值的核心变量。把格力理解成一张“做空铜”的合约,会忽略品牌、渠道、制造效率、现金流和资本分配。
洛钼也不是铜价ETF
洛钼的利润同样不是“铜价上涨乘以74万吨”。
首先是产量。洛钼铜产量从2020年的约21万吨增长到2025年的74.11万吨,近年利润增长既来自铜价,也来自KFM投产、TFM混合矿达产以及回收率改善。铜价上涨但扩产延期、矿石品位下降或设备停机,利润可能不及预期;铜价横盘而产量释放,利润也可能增长。
其次是成本和副产品。钴是重要伴生产品,钴价变化会改变副产品抵扣后的铜净成本;电力、硫酸、物流和人工同样会变化。IXM贸易业务还引入库存、信用和套保损益,使合并利润与当期铜价并非一一对应。
最后是当地政策风险。TFM和KFM位于刚果(金),合作方持股、矿业税费、出口政策、社区关系、电力和交通条件,都可能影响洛钼最终拿到手的现金。过去TFM权益金争议已经说明:矿虽然埋在地下,但能不能顺利开采、出售,并把利润汇回上市公司,还取决于合同、政府、社区和运营能力。
所以,买洛钼不是简单押注铜价上涨,而是同时押注矿山质量、产量、成本、当地政策,以及管理层如何使用赚到的钱。
五年股价对比
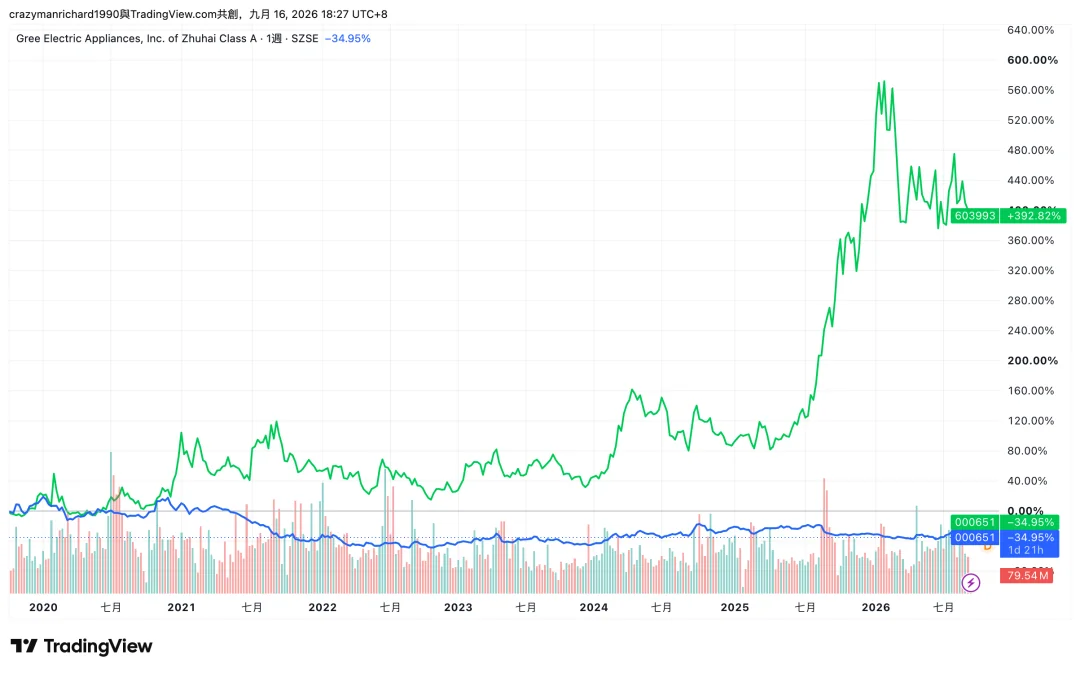
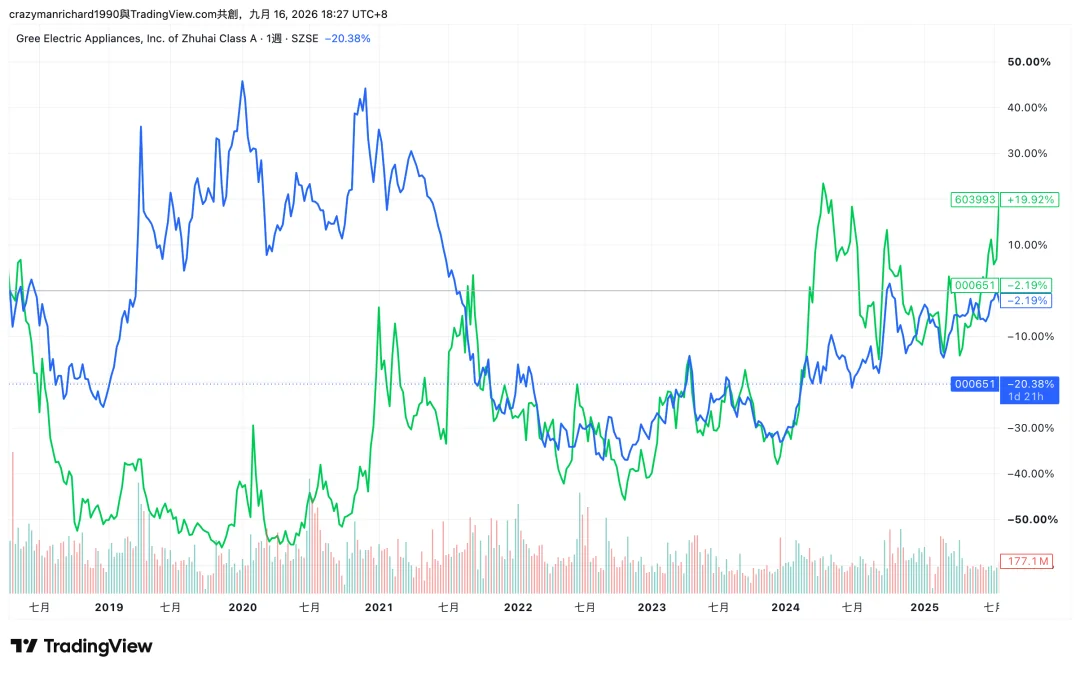
2021年末至2023年,两家公司有相当多的同步涨跌。原因是共同宏观因子压过了上下游关系:经济和地产预期改善时,家电需求预期与铜需求预期可能一起上升;衰退预期增强时,铜价承压,家电销量和股票估值也可能同时承压。
2024年以后,洛钼新产能逐步投产,加上铜钴价格上涨,市场也愿意给矿业股更高的价格,洛钼股价明显强于格力。这种一强一弱看起来像“对冲成功”,但很大一部分其实来自洛钼自己产量增加,并不是对格力铜成本损失的精确补偿。
真正接近有效对冲的,是一个很窄的情景:铜矿供给突然收缩,终端需求保持稳定,铜价因此上涨;格力销量、渠道和售价没有同步改善,洛钼产量与权益也没有受损。在这个情景里,格力成本受压、洛钼售价受益,两边方向最清楚。
一旦铜价上涨来自全球需求繁荣,两家公司可能同时上涨;一旦铜价下跌来自全球衰退,两家公司也可能同时下跌。若供给冲击恰好发生在刚果(金),铜价上涨甚至可能伴随洛钼自身产量受损——所谓对冲工具会与风险源同时出问题。
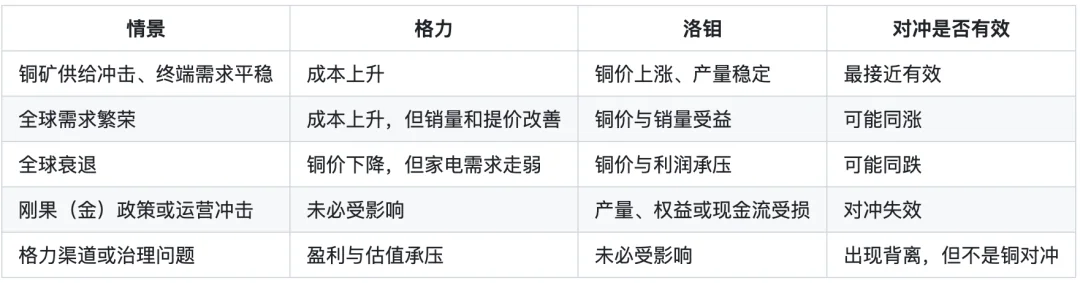
这就是股票对冲最容易被忽略的“对冲错位”:你想对冲的是铜价,买到的却是一家有自己生意、管理层和风险的完整企业。金融领域把这种错位称为“基差风险”。
四、巴菲特为什么很少这样对冲?
巴菲特并非不懂保险,也不是排斥一切衍生品。伯克希尔本身就是全球最重要的保险资本之一。关键在于,他通常不会因为一家优秀企业面临某项原料成本,就买入另一家陌生的上游公司去平滑季度利润。
原因首先是风险定义不同。若把风险定义为短期净值波动,寻找负相关资产很自然;若把风险定义为永久资本损失,最危险的事情往往不是铜价上涨,而是企业竞争力下降、管理层错误配置资本、买入价格过高,或者投资者没有理解自己买了什么。
其次,企业本身就在管理经营风险。真正优秀的消费和制造企业,会通过品牌、提价、产品结构、供应链和效率,把原材料波动转化为竞争筛选。成本上升时,弱者更难承受,龙头反而可能扩大份额。如果股东再用上游股票把铜风险完全抹去,也可能同时抹掉优秀企业利用成本周期强化竞争地位的价值。
更重要的是,对冲不会让风险消失,只会把一种风险换成另一种风险。理解格力的投资者,为了回避铜价上涨带来的成本压力,买入自己不理解的洛钼,接下来就要判断铜价、钴价、矿石质量、开采效率、刚果(金)税制、合作方谈判、扩产进度、贸易业务和资源股估值。原来一个相对容易理解的小风险,被换成了一组可能更大、更陌生的风险。
巴菲特式的处理方式通常更简单:如果企业的长期竞争力没有改变,就接受正常经营波动;如果单一风险大到无法承受,就降低仓位或不买;只有当风险能够被清晰识别、工具高度匹配、成本合理时,对冲才有意义。
这并不意味着组合不需要分散,而是分散和对冲不是一回事。分散,是避免看错一家公司就重创整个组合;对冲,则是希望另一项资产恰好抵消某一种损失。要做到后者,两项资产在关键时刻必须保持稳定的反向关系,而两家各有各的生意和风险的上市公司,通常很难做到。
写在最后
回到最初的问题:长期持有格力,再买洛阳钼业,能不能对冲铜价上涨?
答案分成三层。
第一层,如果假设其他条件都不变,确实可以。铜价每上涨1000元,格力最终利润可能减少约1.3亿—1.6亿元,洛钼最终利润可能增加约3.6亿—4.0亿元。结合两家公司的市值换算,每100元格力大约需要55—75元洛钼,才能让这部分利润变化相互抵消。
第二层,在真实经营世界里,它只能应对很窄的一种情况。格力的销量、提价、库存和生产效率,会改变铜价最终带来的成本压力;洛钼的产量、成本、钴价和当地政策,也会改变它从铜价上涨中真正赚到的钱。只有在“铜的供给突然减少、空调需求保持稳定、两家公司自身经营没有出问题”时,这种对冲才最接近理论结果。
第三层,放进股票组合以后,它不是一份可靠的天然保险。五年历史显示,两家公司有时走势相反,有时又一起上涨或一起下跌。买入洛钼或许能减少某些铜价上涨情景下的损失,却同时增加矿业周期、海外经营、当地政策和管理层投资决策带来的风险。
因此,是否买洛钼,最终不能由“我持有格力”来回答。它必须由另一组独立问题回答:我是否理解洛钼如何赚钱?能否判断TFM与KFM的产量和成本?能否承受刚果(金)政策变化?当前价格是否为这些不确定性留下足够安全边际?如果答案是否定的,那么所谓对冲并没有降低风险,只是把看得见的铜成本,换成了一组看不懂的矿业风险。
成熟的风险管理,不是每遇到一种成本上涨,就去寻找一只方向相反的股票。更重要的是先判断:这项成本会不会真正破坏公司的长期竞争力?如果不会,可以接受正常波动;如果影响太大,可以分散投资、降低仓位,或者使用与这项风险直接对应的工具。对长期股东而言,更可靠的保护仍然是:买自己理解的企业,在合理价格买入,接受企业正常的好年景和坏年景,并让持仓大小与自己的理解程度相匹配。
相关性可以帮助我们思考买多少,但能力圈和价格决定到底该不该买。
投研说明
本文中的部分财务分析图表与数据可视化由DupontMaster提供技术支持。
访问dupontmaster.com,用直观的财务模型和长期数据拆解你关注的公司,让投资分析更清晰、更有依据。
免责声明:本文仅为个人研究与思考记录,不构成任何投资建议或证券买卖依据。市场有风险,投资需谨慎。