
研究海康威视时,有一个现象让我很感兴趣。
这家曾经连续多年保持高增长、ROE超过30%的全球安防龙头,如今的营业收入已经接近千亿元,但增长却明显放缓。与此同时,它还面临美国的持续限制,甚至已经正式退出美国市场。
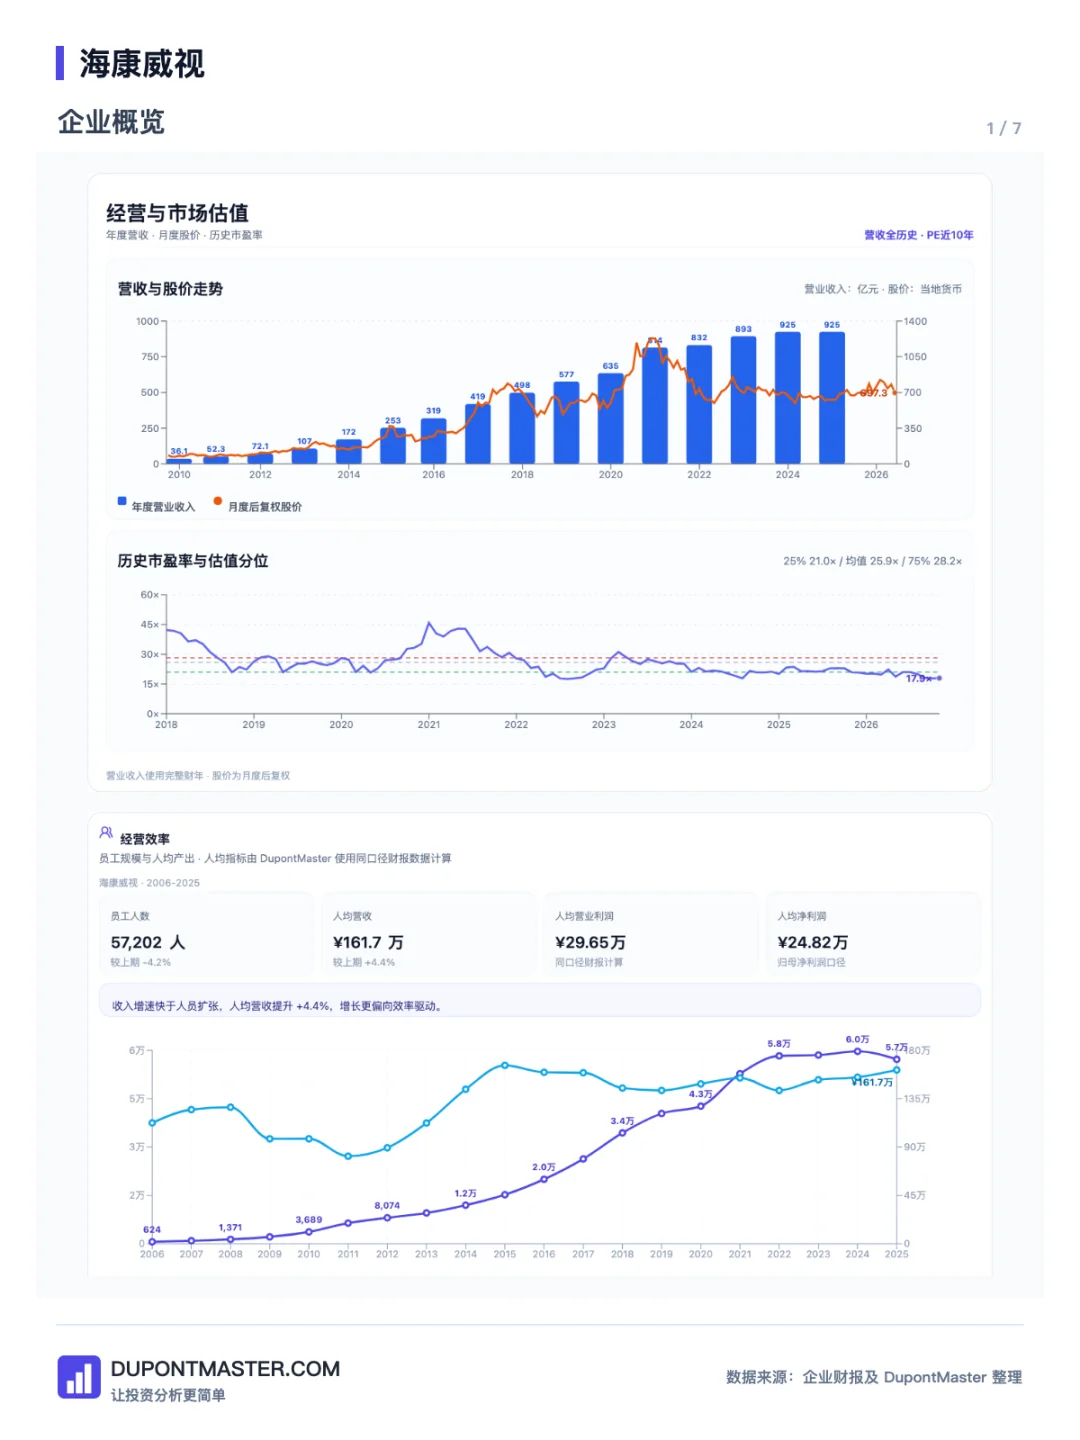
然而,最新财报又出现了新的变化。2026年前三季度,海康威视营业收入增长12.6%,归母净利润增长38.55%,似乎正在走出前几年的调整期。
一家拥有技术、规模和渠道优势的企业,为什么曾经那么优秀的财务表现会逐渐下降?而现在的经营改善,又是否意味着它重新找到了增长方向?
带着这些问题,我重新研究了海康威视。
从28名工程师到全球安防龙头
海康威视的创业故事挺有意思。
2001年,来自中国电子科技集团第五十二研究所的28名技术骨干,在杭州开始创业。
公司最初并没有直接生产摄像头,而是从视频压缩板卡做起。当时视频监控正处于从模拟向数字化转型的阶段,海康凭借技术积累,逐渐进入DVR、摄像机、视频监控系统等领域。
创业初期,公司注册资本只有500万元,其中浙江海康出资255万元,龚虹嘉出资245万元。
后来,龚虹嘉又将部分股份以较低价格转让给核心经营团队,让参与创业的员工分享企业成长的成果。
这件事让我对海康的企业文化产生了兴趣。
它是一家具有国有控股背景的企业,却在早期形成了比较鲜明的工程师文化和市场化激励机制。后续还建立了核心员工股权激励、创新业务跟投等制度。
从经营历史来看,海康最大的特点,并不是依赖某一款爆款产品,而是在视频数字化、网络化、高清化和智能化的技术变革中,不断发展新的产品和市场。
这种技术积累和组织能力,是我认为海康非常重要的竞争优势。
海康究竟在赚什么钱?
很多人把海康理解成一家卖摄像头的企业,但实际上,摄像头只是它的一部分生意。
它真正提供的是从感知设备、算法、数据处理到行业解决方案的一整套产品。
例如,一家工厂除了安装监控摄像头,还可能需要产品质量检测、设备异常识别、人员安全管理等系统。
海康可以通过机器视觉、传感器、AI算法和软件平台,为客户提供对应的解决方案。
从商业模式来看,海康拥有规模制造、技术研发、渠道网络以及行业客户积累等多重优势。
但我认为,要区分两类业务。
一类是标准化安防设备。这部分产品有规模和品牌优势,但也面临同行竞争和产品更新换代。
另一类是深入工业生产、能源、交通等具体场景的解决方案。这类业务需要理解客户的实际需求,涉及硬件、软件和系统集成,竞争壁垒可能更高。
海康目前正在向后者延伸。
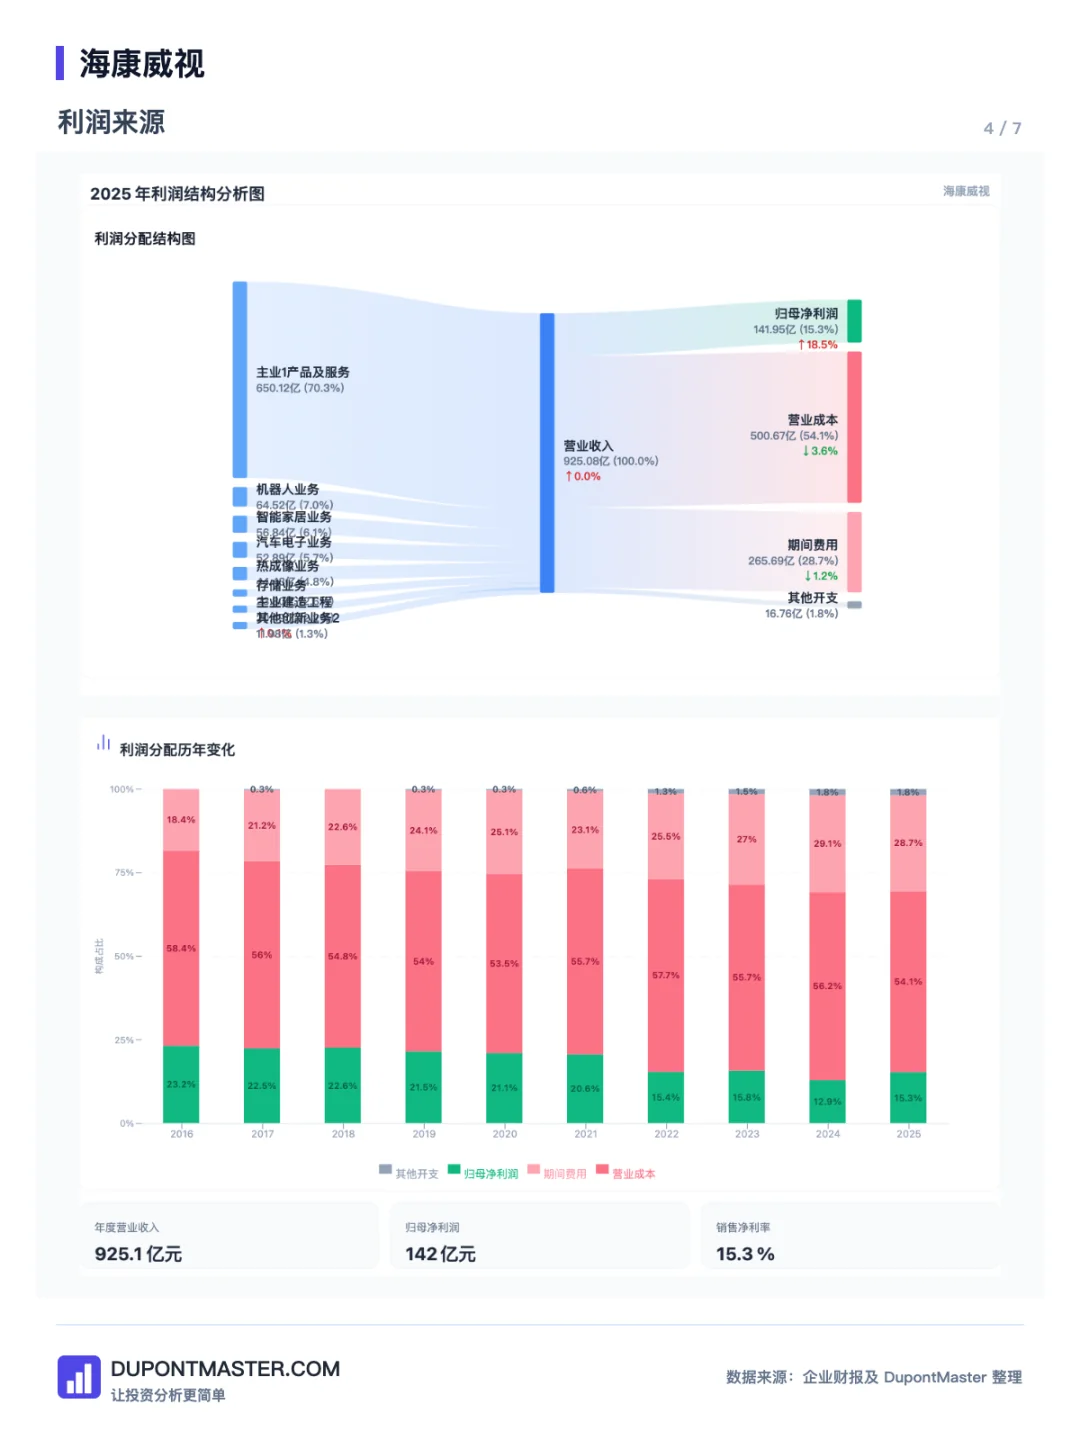
2025年,公司营业收入925.08亿元,其中传统主业约670.62亿元,同比下降4.21%;创新业务254.46亿元,同比增长13.17%,收入占比已经达到27.5%。
机器人、智能家居、汽车电子、热成像等业务,正在成为新的增长来源。
但这些业务是否能够形成与传统安防同样强的竞争优势,仍然需要进一步验证。
过去优秀的赚钱能力,为什么下降了?
把海康历年的财务数据放到一起,变化还是很明显的。
2016年,海康的ROE约30.6%,销售净利率23.25%,总资产周转率0.772次。
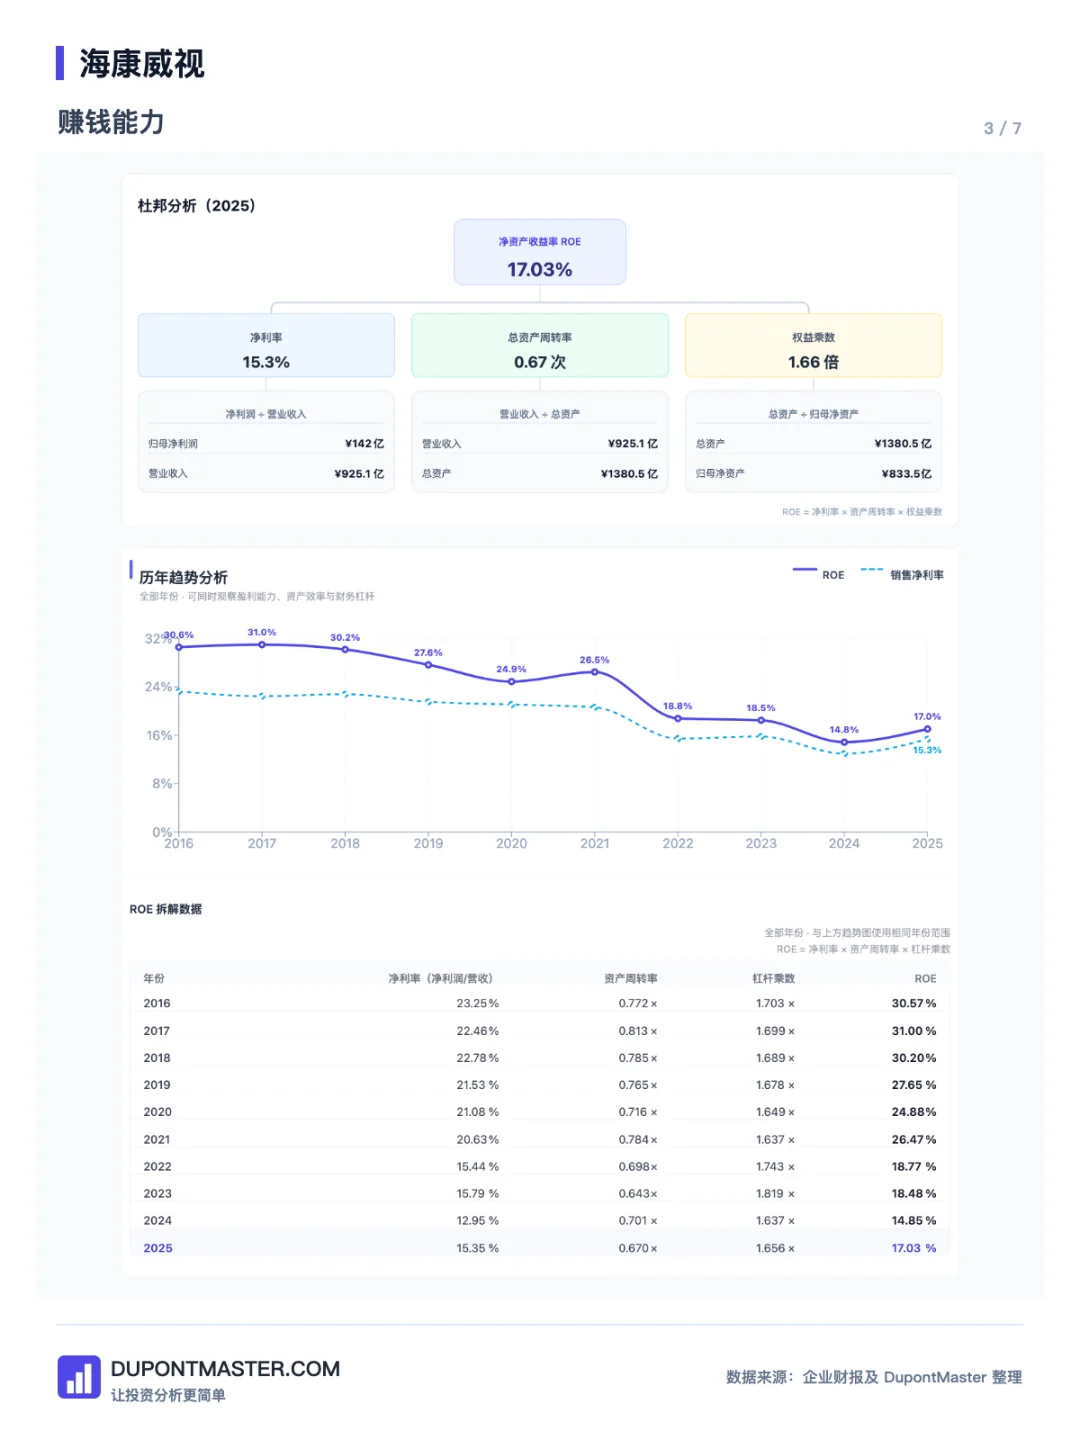
到了2025年,ROE下降至17.03%,净利率下降到15.35%,资产周转率也下降到0.67次。
而权益乘数始终维持在相对稳定的水平。
这说明,海康赚钱能力的下降,并不是因为公司减少了财务杠杆,而主要来自利润率和资产使用效率的下降。
我认为背后有几个原因。
首先,传统安防市场逐渐成熟,过去依靠产品升级、渠道扩张带来的高增长难以持续。
其次,公司不断向工业物联网和创新业务拓展,研发、销售及相关资产投入增加,但这些投入未必能够立即产生与传统安防业务相同的回报。
另外,政府及大型企业项目需求放缓,也会影响收入增长和资产周转。
2025年,海康期间费用达到265.69亿元,占营业收入约28.7%。其中研发费用约117.53亿元。
研发投入本身不是坏事,甚至可能是未来竞争力的重要来源。
但从投资角度,我们真正需要关注的是:这些研发投入,未来能否转化为更高的收入、利润和资本回报?
不能因为一家企业技术先进、研发投入大,就默认这些投入一定能够创造股东价值。
资产质量与现金流,反而有不少值得肯定的地方
从2025年资产结构来看,海康总资产约1380.5亿元。
其中,类现金资产约471亿元,占总资产34.1%;有息负债约81亿元,占5.9%。
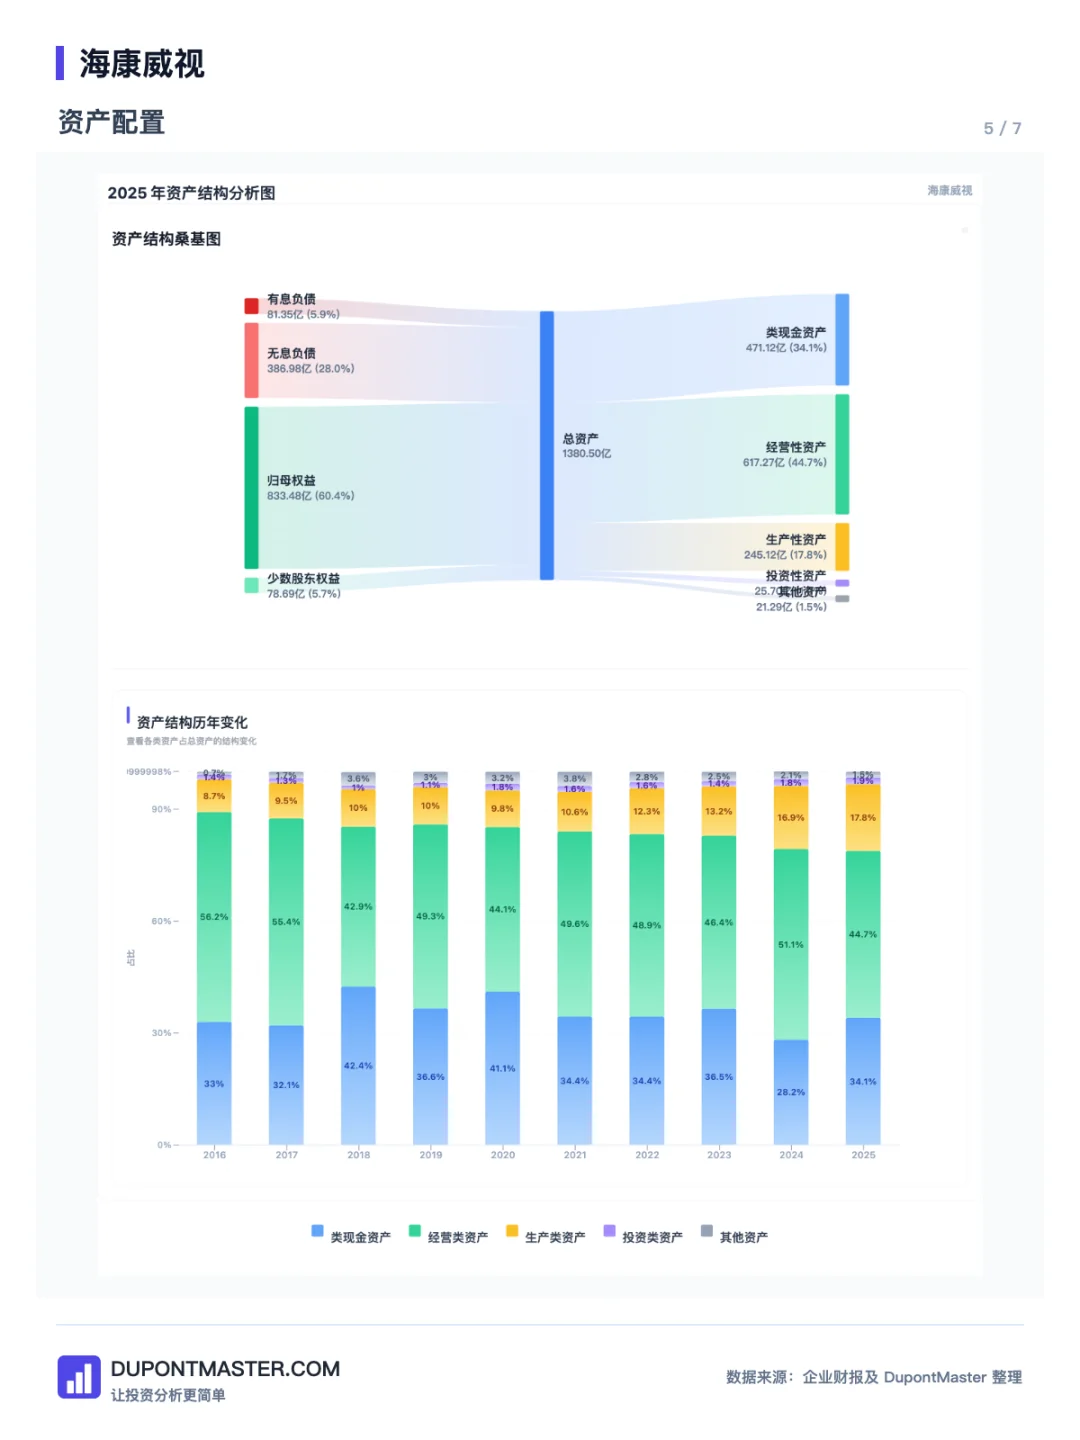
这意味着公司拥有比较充足的财务缓冲,整体并不依赖高杠杆经营。
同时,经营性资产约617亿元,占总资产44.7%,其中包含应收账款、存货等项目。
这部分需要特别关注,因为政府及大型企业客户的项目结算周期相对较长,收入确认和现金回款之间可能存在时间差。
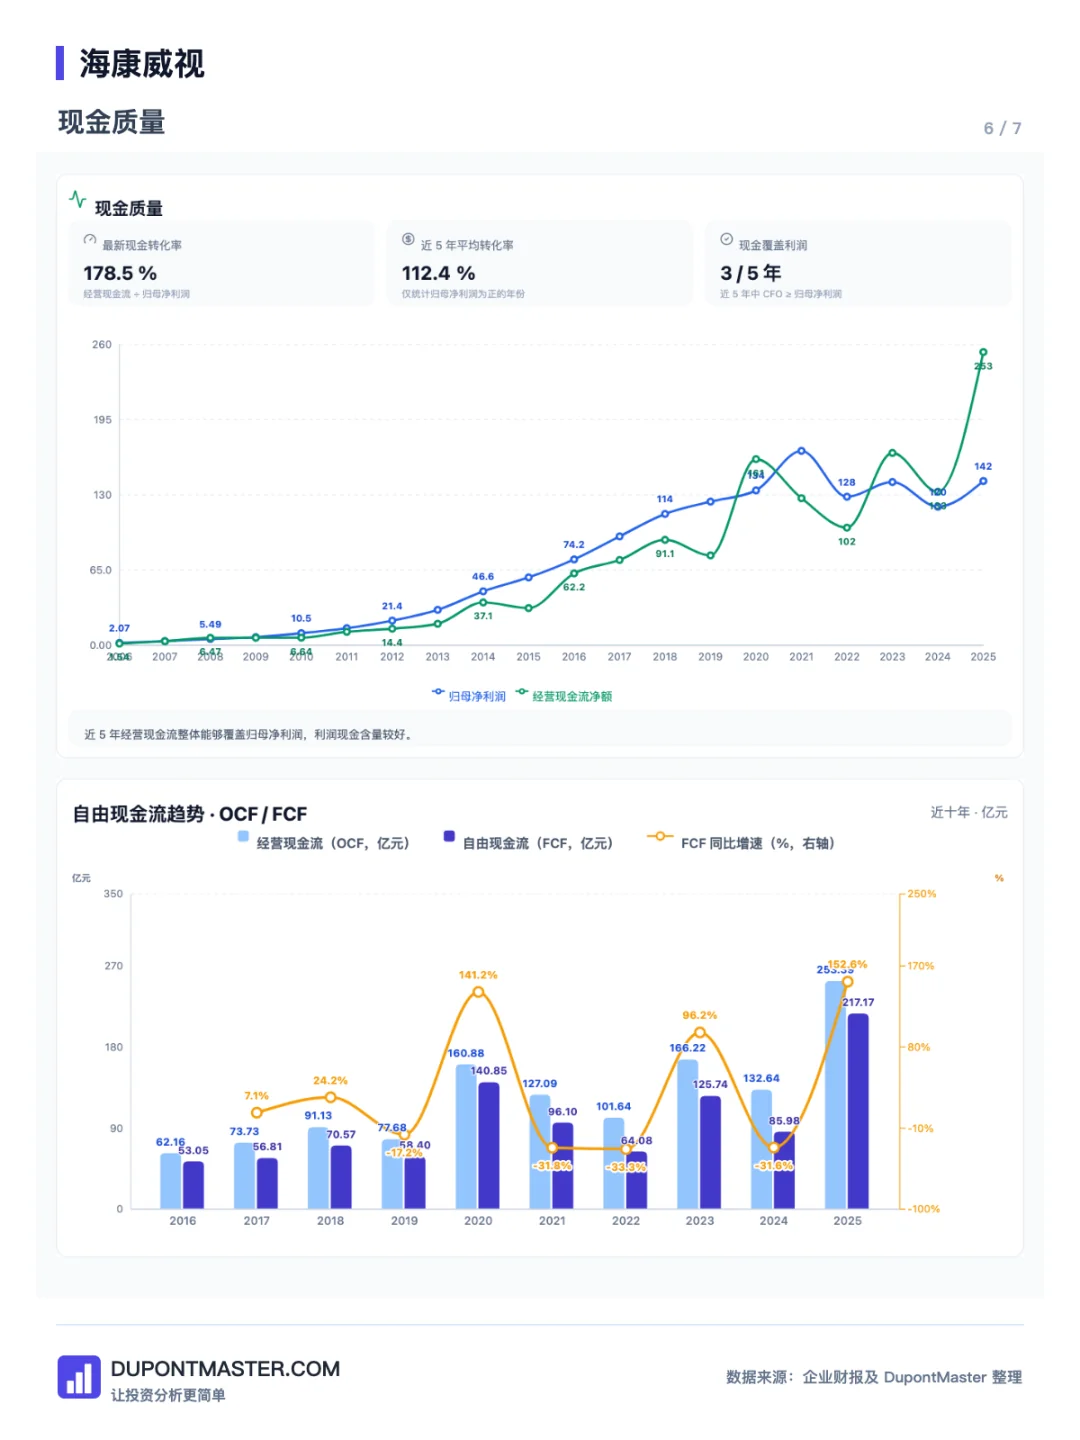
不过,2025年的现金流表现很不错。
当年经营现金流净额253.39亿元,购建长期资产支付现金约36.22亿元,按这一口径计算,自由现金流约217.17亿元,明显高于141.95亿元的归母净利润。
但也不能简单认为海康以后每年都能产生200多亿元自由现金流。
2025年经营性应收项目减少,对现金流形成了较大贡献。这种营运资本释放不能全部视为可持续的经营收益。
到了2026年前三季度,情况又出现变化。
虽然归母净利润增长38.55%,达到129.11亿元,但经营现金流只有72.13亿元,同比下降47.34%。
与此同时,存货从2025年末约204.72亿元增加到2026年9月末的333.34亿元。
公司解释,主要与采购备货增加有关。
这可能是为了应对元器件供应紧张、提前保障生产,也可能带来资金占用和库存减值风险。
未来这些存货能否顺利转化为收入和现金,是我接下来非常关注的问题。
美国的限制,是一项不能忽略的长期风险
研究海康,还有一个绕不开的问题:美国制裁。
2019年,海康被美国商务部列入实体清单,此后又受到政府采购、设备认证及证券投资等方面的限制。
2026年10月,公司管理层已经明确表示,海康正式退出美国市场,不再开展正式销售活动。
但美国市场退出,并不意味着限制已经结束。
美国相关出口管制和产品准入限制仍然存在,而且2026年部分规则还在进一步收紧。
我认为,这件事对海康的影响,不只是少了一个销售市场。
它更重要的潜在风险,在于未来全球市场可能越来越多地受到政策、安全审查和供应链合规的影响。
即使海康的产品性能、价格和技术都具有竞争力,也不代表它能够在所有国家自由参与竞争。
不过,从目前的经营结果来看,公司并没有因为美国限制而失去整体竞争力。国内其他行业需求以及非美国海外市场,仍然为海康提供了较大的经营空间。
所以,我不认为应该简单地因为受到制裁就否定海康,但在估值时也不能忽略这部分长期不确定性。
一家成长股,正在变成高分红企业?
另一个让我感兴趣的变化,是海康近年来明显提高了股东现金回报。
根据公司披露,2025年度累计现金分红约105.4亿元,约占归母净利润的74.25%。
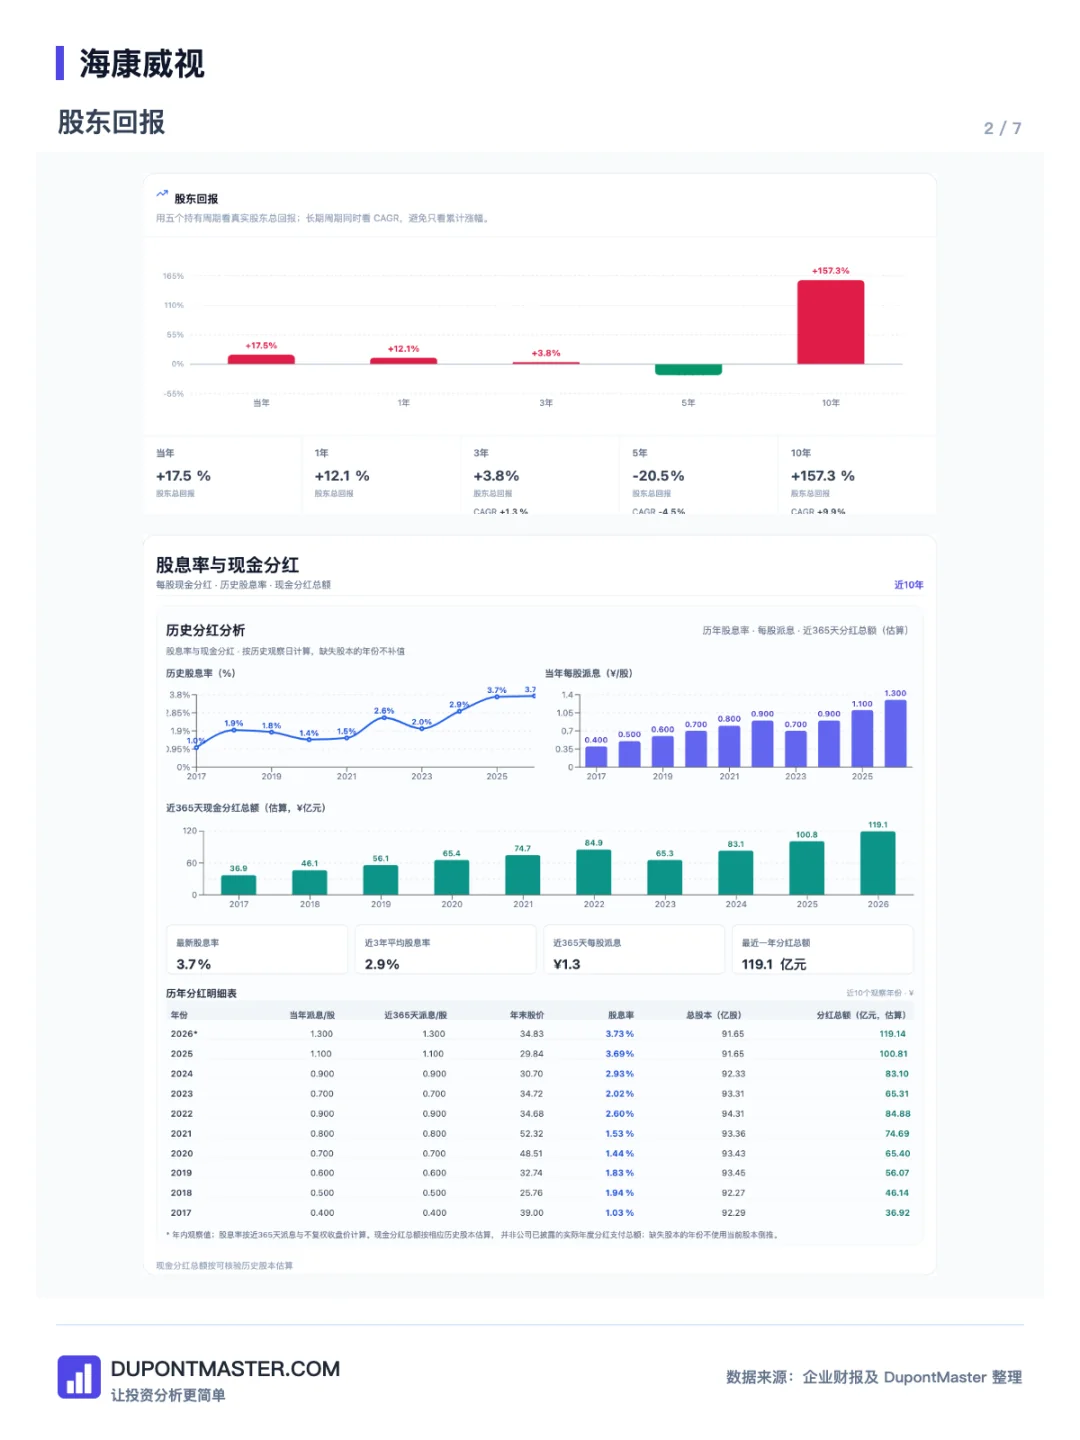
2026年内,公司实施的现金分红合计约119.14亿元,相当于每股1.30元。
按34.83元的股价计算,近365天现金分红对应的股息率约3.7%。
对于一家仍然拥有较强技术和渠道优势的企业,这样的现金分红水平值得关注。
不过,高分红也让我产生了一个思考:
海康究竟是已经进入成熟期,开始把更多利润回馈给股东,还是未来的创新业务仍然需要大量资本投入?
这两者并不一定矛盾。
真正重要的是,公司能否在保持合理研发投入的同时,持续产生充足的自由现金流,并且让新增投资获得不错的回报。
现在的价格,反映了什么预期?
最后来看估值。
我使用DCF模型,不是为了预测海康未来应该涨到多少钱,而是希望通过当前价格,反推市场定价隐含了怎样的经营预期。
按照这次杜邦大师的估值参数:
以2025年约142亿元归母净利润作为初始现金流的保守估值基数,预测期5年,折现率8%,永续增长率3%,再结合模型中的现金、负债及股本调整。
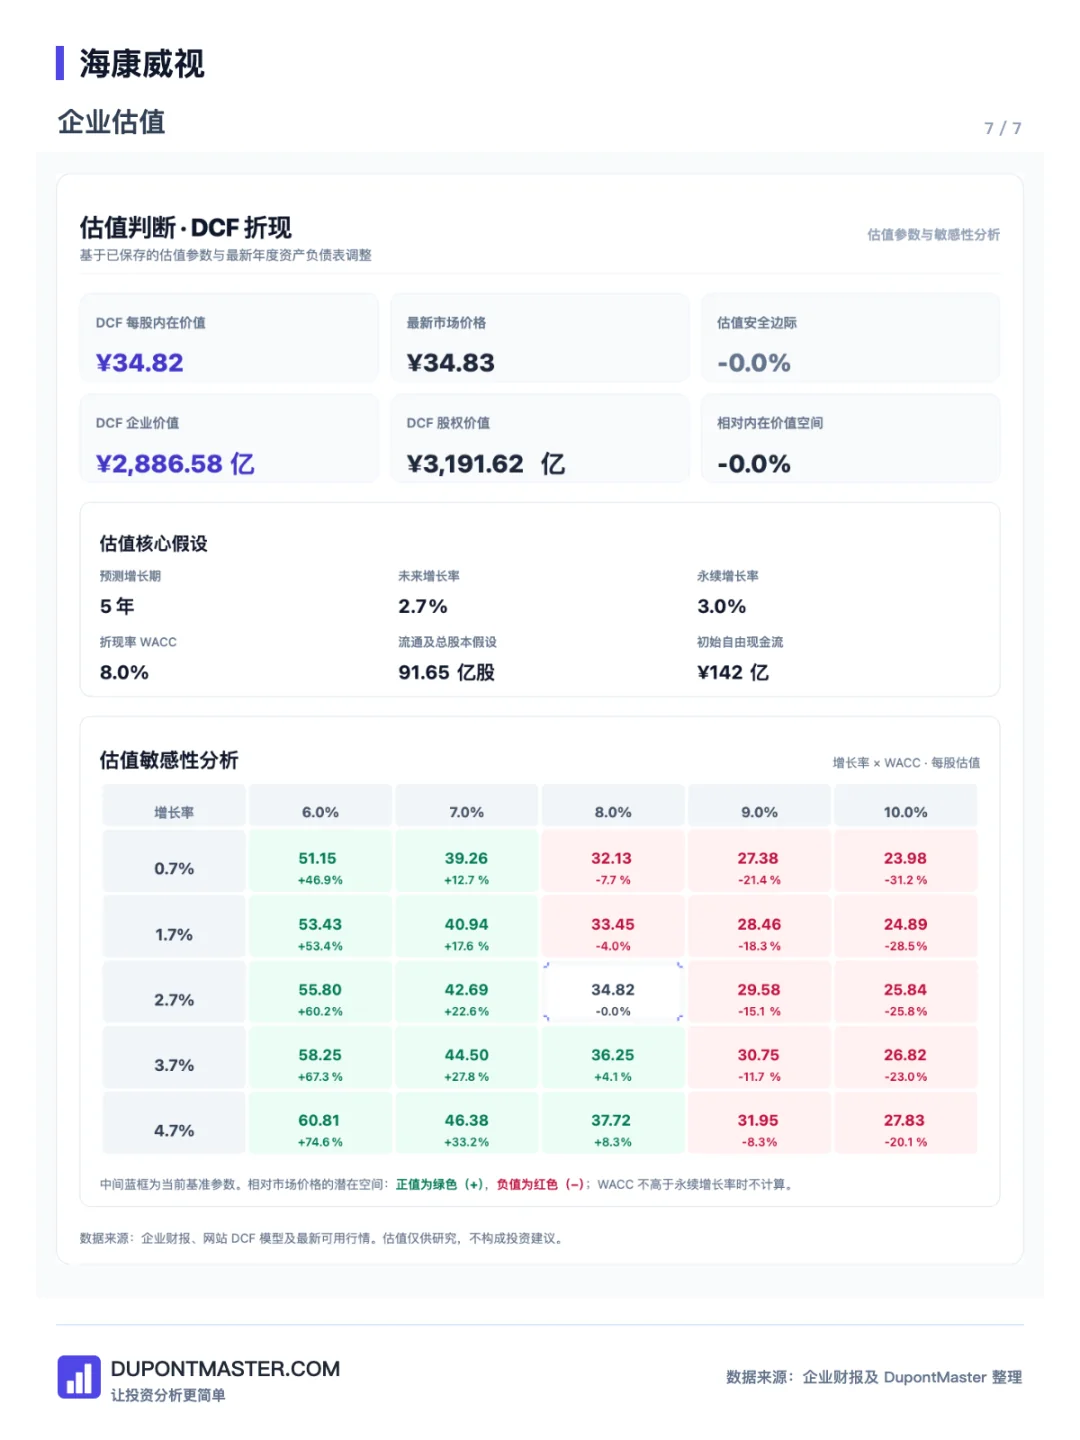
在34.83元的价格下,反推出未来五年所需的年均增长率约为2.7%。
这并不意味着市场一致认为海康未来只能增长2.7%,而是在上述模型假设下,这样的增长情景可以解释当时的价格。
有意思的是,海康2026年前三季度的收入和利润增长,已经明显高于这个数字。
那么问题来了:这次经营改善能否持续?
如果只是行业周期性恢复,或者短期产品结构、成本变化带来的利润改善,就不能简单地把当前增速持续外推。
而且,海康还有一项很重要的估值变量——海外市场准入和供应链风险。
如果因此提高折现率,估值结果会发生明显变化。
例如,同样按照未来五年2.7%的增长率,将折现率从8%提高到9%,模型计算价格就会从34.82元下降到29.58元。
所以,2.7%的增长预期看起来并不高,但并不意味着当前价格已经具有足够的安全边际。
最后的一点思考
研究完海康,我最大的感受是:
一家企业过去拥有很强的竞争优势,不代表它能够永远保持同样高的资本回报率。
海康从视频压缩板卡起家,成为全球安防龙头,证明了它的技术、规模、渠道和组织能力。
但从30%以上ROE下降到17%左右,也说明优秀企业仍然会经历行业成熟、竞争变化和资本回报下降的过程。
今天的海康,技术和市场基础依然很强,创新业务正在成长,现金分红也越来越可观。
但它能否重新提高长期ROE,仍然取决于创新业务的真实盈利能力、现金流质量,以及海外市场风险能否得到有效控制。
对长期投资者来说,我认为真正值得关注的,不是海康能否恢复过去那种高速增长,而是它能否在成熟业务的基础上,持续创造稳定的自由现金流,同时让新业务产生合理的资本回报。
这次把海康的杜邦分析、资产配置、利润结构和DCF反推放在DupontMaster杜邦大师里一起研究,反而让我更清楚地看到:企业的竞争优势与财务回报之间,并不总是同步变化。
现在34.83元的价格,对应这样一家正在转型中的企业,你认为市场给出的预期合理吗?
投研说明
本文中的部分财务分析图表与数据可视化由DupontMaster提供技术支持。
访问dupontmaster.com,用直观的财务模型和长期数据拆解你关注的公司,让投资分析更清晰、更有依据。
免责声明:本文仅为个人研究与思考记录,不构成任何投资建议或证券买卖依据。市场有风险,投资需谨慎。