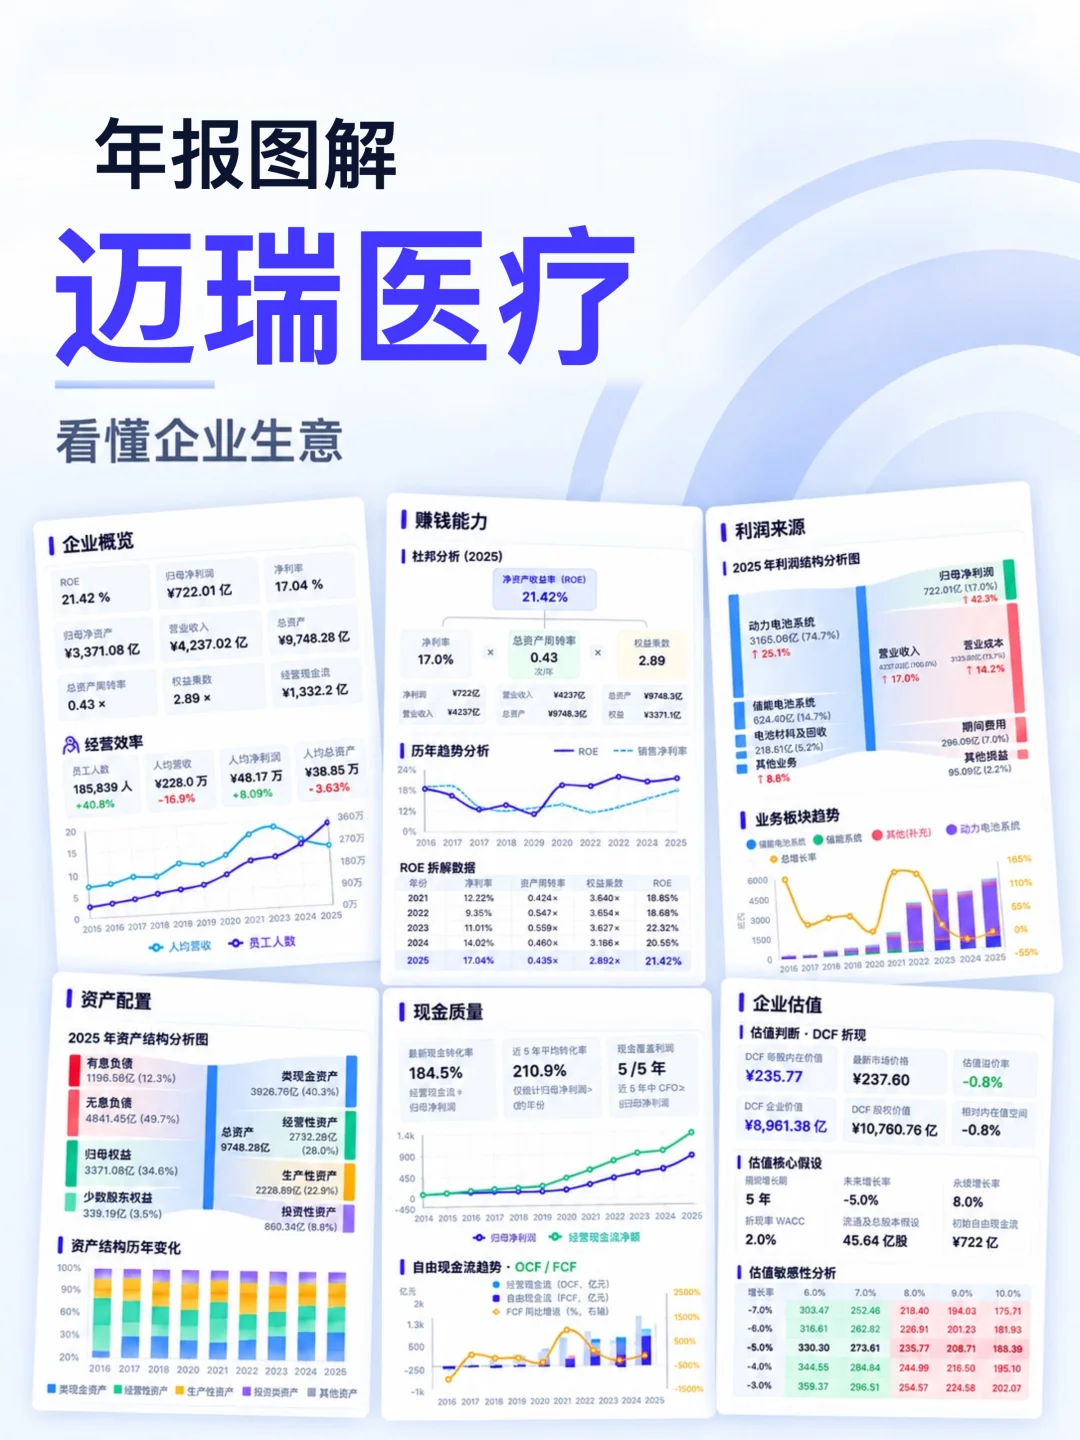
研究迈瑞医疗时,我发现一个挺有意思的矛盾。
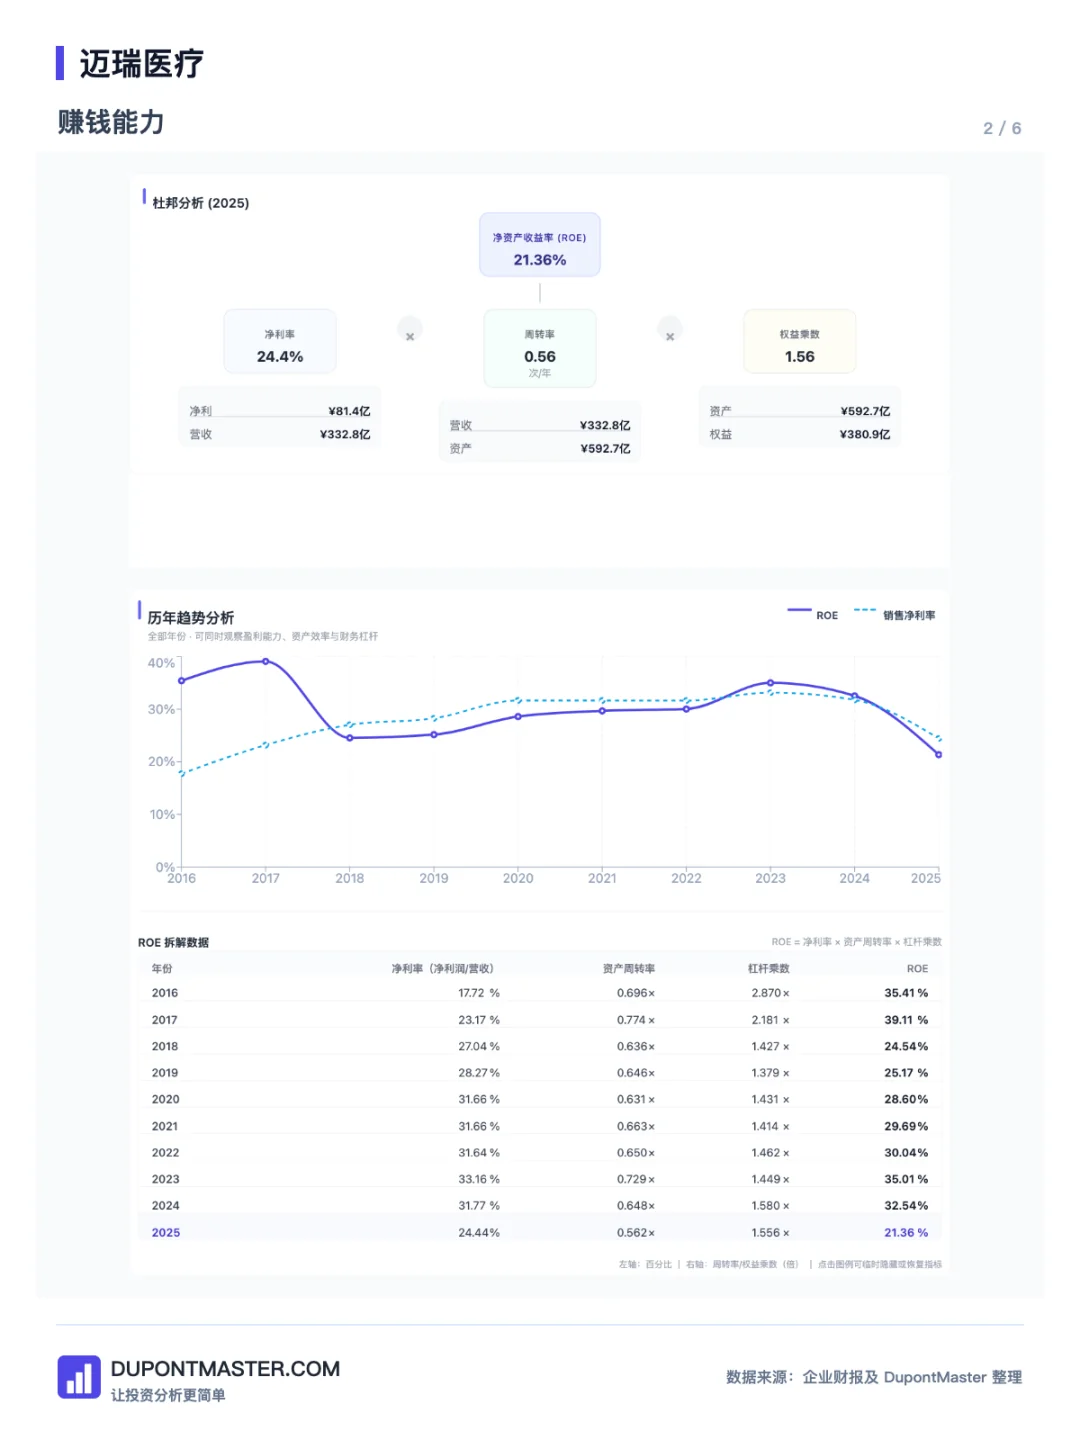
这是一家过去十年ROE长期保持在较高水平、现金流表现出色的医疗器械企业。但2025年,营业收入下降9.38%,归母净利润却下降了30.28%,ROE也从过去30%以上降到了21%左右。
一家曾经持续成长的优秀企业,赚钱效率为什么突然出现这么大的变化?更重要的是,过去帮助迈瑞成长的竞争优势,未来还能不能继续发挥作用?
先看迈瑞是怎么成长起来的。
迈瑞1991年成立,早期主要代理国外医疗设备,后来转向自主研发,通过进口替代逐步打开国内市场。
它的发展路径很清晰:先在监护仪等领域建立技术和成本优势,再向体外诊断、超声影像等业务延伸,同时通过收购和自主建设海外渠道实现全球化。
这套模式能够成功,我认为有三个原因:首先,中国的研发制造成本具有优势;其次,国内医疗设备市场长期被国际品牌占据,进口替代提供了广阔的市场空间;最后,迈瑞通过持续研发、产品线扩张和销售渠道建设,把单个产品的优势逐渐转化成了综合竞争能力。
国内销售主要采用经销模式,但经销商并不是简单的批发商。迈瑞自己的团队仍要参与重点医院开发、技术交流、产品方案和临床应用支持,经销商则更多承担区域销售、项目执行及部分本地服务。
因此,迈瑞实际上建立了一套厂家与经销商协同的销售体系。丰富的产品线可以共用一部分客户资源和销售网络,形成一定的规模优势。
再看2025年的经营变化。
2025年,迈瑞实现营业收入332.82亿元,归母净利润81.36亿元。
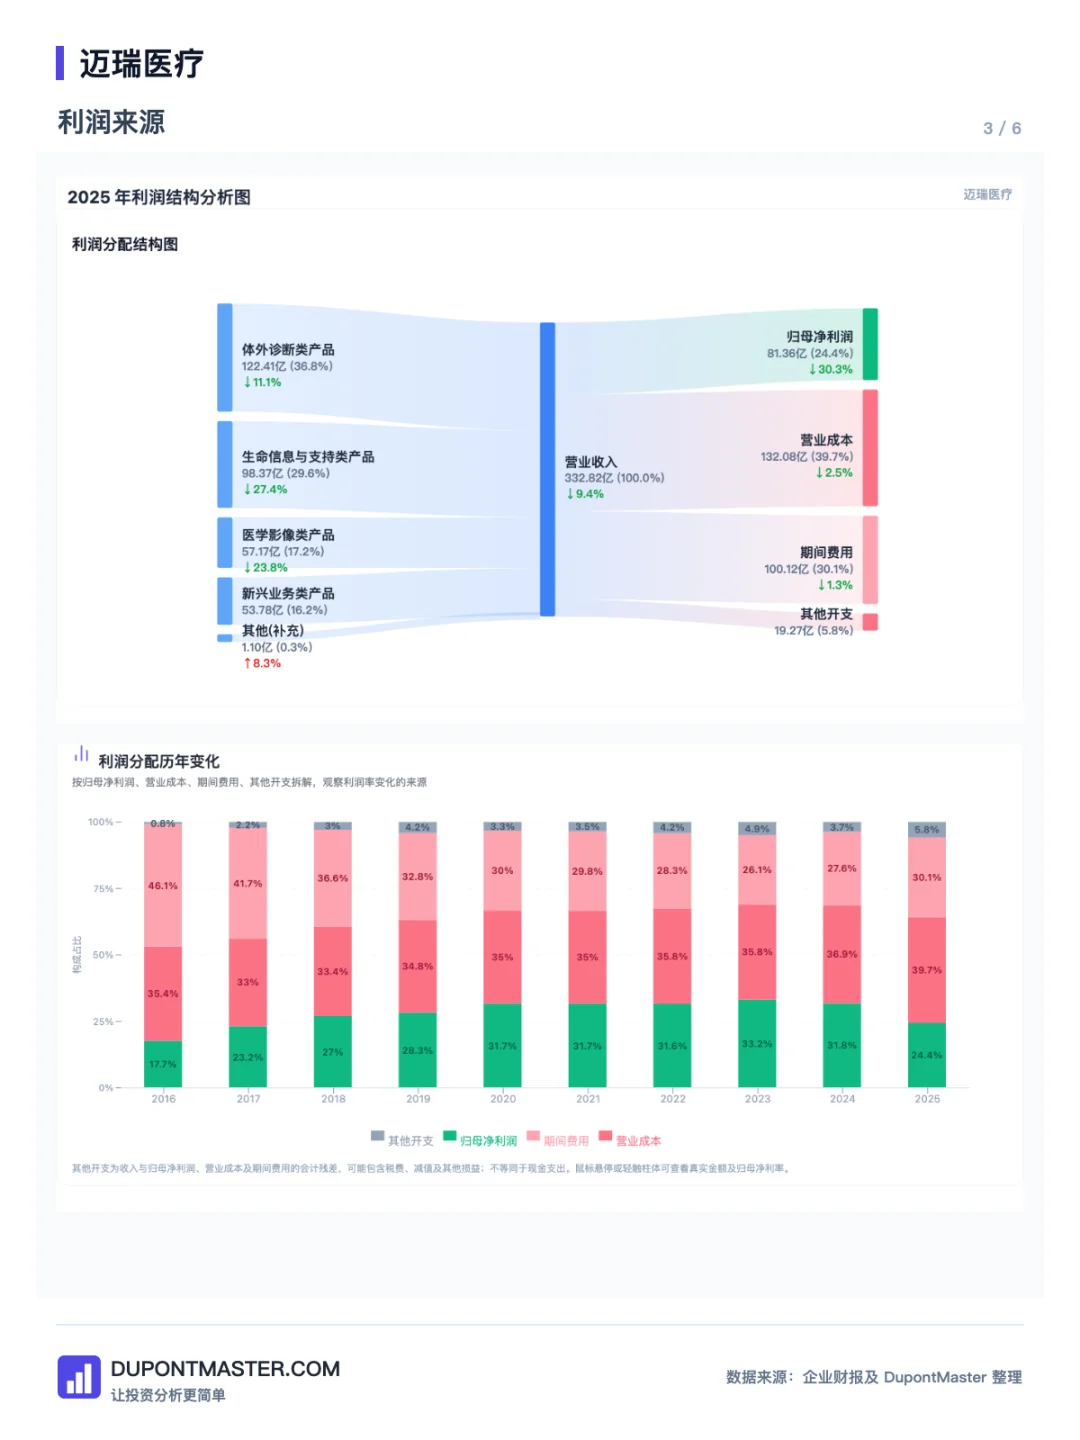
从收入结构看,体外诊断122.41亿元,占比36.8%;生命信息与支持98.37亿元,占比29.6%;医学影像57.17亿元,占比17.2%;新兴业务53.78亿元,占比16.2%。
前三大业务收入均出现下降,新兴业务则成为增长的重要来源。
从杜邦分析看,2025年净利率下降至24.44%,总资产周转率下降至0.56次,权益乘数约1.56倍。也就是说,ROE的下滑主要来自利润率和资产使用效率的双重下降,而不是财务杠杆收缩。
利润结构也验证了这一点。营业成本占收入比例从2024年的36.9%提高至39.7%,期间费用占比从27.6%提高至30.1%。收入下滑时,部分成本费用无法同步下降,导致利润降幅明显大于收入。
国内医院设备采购需求承压、医疗控费以及部分产品的价格压力,是影响迈瑞经营的重要因素。
不过,现金质量仍然值得肯定。
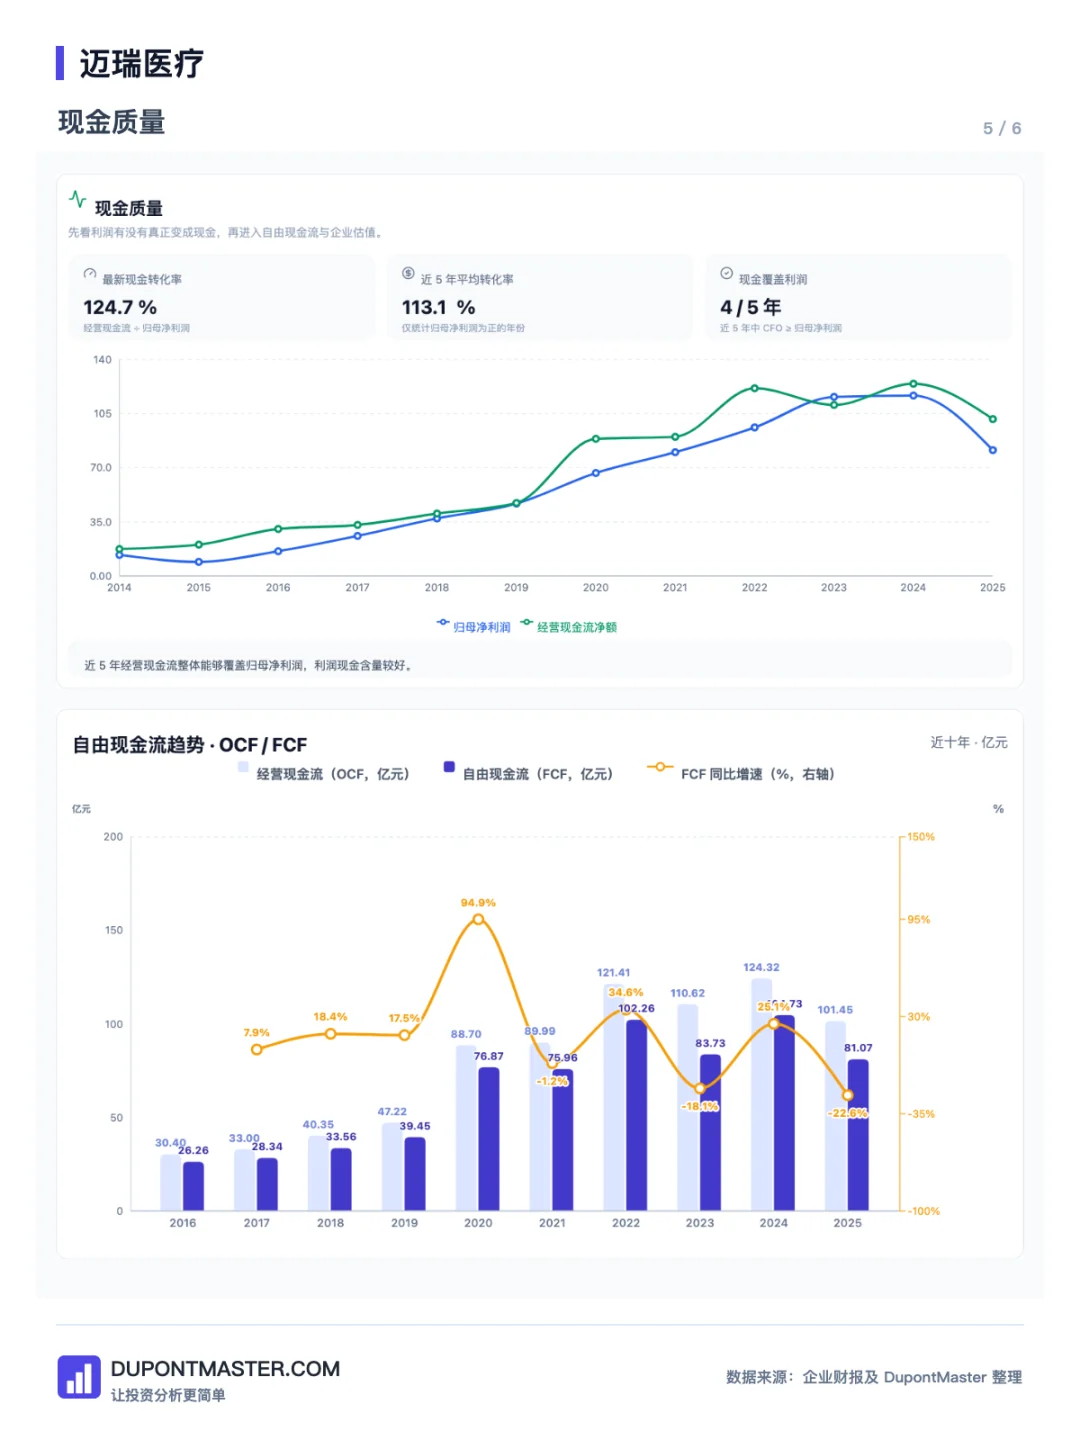
2025年经营现金流净额101.45亿元,自由现金流约81.07亿元,基本覆盖当年81.36亿元的归母净利润。
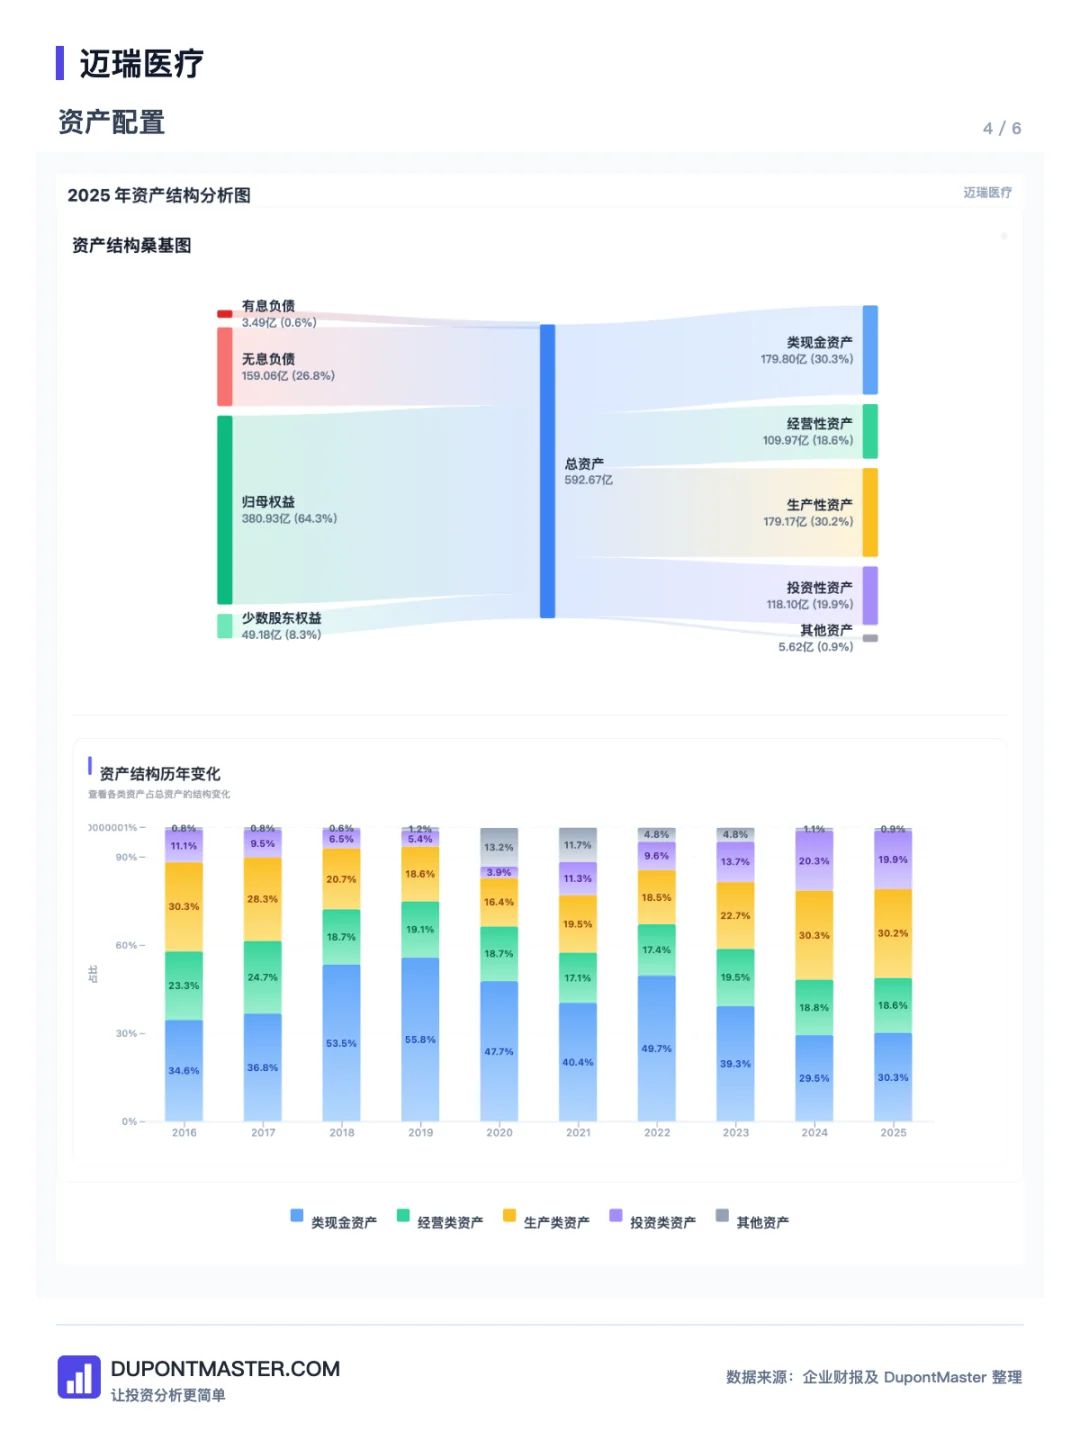
资产负债表也比较稳健。类现金资产179.80亿元,有息负债仅3.49亿元。
这意味着,即使经历了较大的利润波动,迈瑞仍然拥有相对充足的财务缓冲,可以继续投入研发、拓展海外市场。
但我认为,真正决定迈瑞未来的,并不是国内业务什么时候恢复,而是它能否完成下一轮竞争优势的升级。
2025年迈瑞海外收入176.50亿元,同比增长7.40%,占总收入的53%。海外业务已经超过国内。
此前我对迈瑞出海的印象,更多停留在东南亚、拉美、中东等新兴市场。这些市场医疗基础设施仍在建设,高性价比产品比较容易发挥优势。
但进一步查阅年报发现,迈瑞实际上已经进入欧美高端医疗市场。
例如,2025年它在法国巴黎一家知名儿童医院取得了近300套高端监护设备订单,在德国、英国的大学医院实现超高端超声产品装机。美国市场也已经覆盖超过2100家IDN医联体医院。
按照公司披露的数据,迈瑞有6类产品的全球市场占有率进入前三,产品覆盖全球前100家医院中的87家。
这些成绩说明,迈瑞已经不只是依靠低价销售产品的中国制造商。
但需要注意,进入一家顶级医院,和在这家医院形成很高的市场份额,是完全不同的概念。
在欧美成熟市场,迈瑞面对的是飞利浦、GE医疗、西门子医疗等长期积累品牌、技术和客户关系的竞争对手。体外诊断领域,还有罗氏、雅培等强大的国际企业。
医院在购买医疗设备时,不只是比较价格和性能,还要考虑医生的操作习惯、设备稳定性、临床验证、信息系统兼容性,以及长期售后服务。
一家医院已经使用某个品牌十几年,积累了成熟的操作流程和数据系统,即使迈瑞价格更有优势,医院也未必愿意轻易更换。
这恰恰是医疗器械行业护城河很有意思的地方:转换成本可以保护既有龙头,但也会成为后来者进入高端市场的障碍。
迈瑞在国内可以依靠国产替代、成本优势和技术进步不断获得市场份额。但在欧美市场,它需要证明自己不仅价格合适,而且能够给医院带来更好的临床体验、更高的工作效率和更低的长期使用成本。
我注意到,迈瑞现在也在推动这样的转型:从单台设备销售走向科室级、全院级解决方案,将监护设备、诊断仪器、软件系统和医疗数据连接起来。
体外诊断业务尤其值得关注。仪器装机之后,可以持续带来试剂和耗材收入。如果这种重复性收入占比继续提高,公司的收入稳定性也可能改善。
不过,这种转型到底能带来多少新增利润,还需要用未来的财报验证,而不能只看客户覆盖数量。
2026年上半年,迈瑞营业收入同比恢复增长6.00%,但归母净利润仍下降5.37%。说明经营已经出现一定改善,盈利能力的恢复却还需要时间。
最后看市场给出了怎样的预期。
以2025年自由现金流81.07亿元作为估值起点,略低于当年81.36亿元的归母净利润,符合我比较保守的估值习惯。
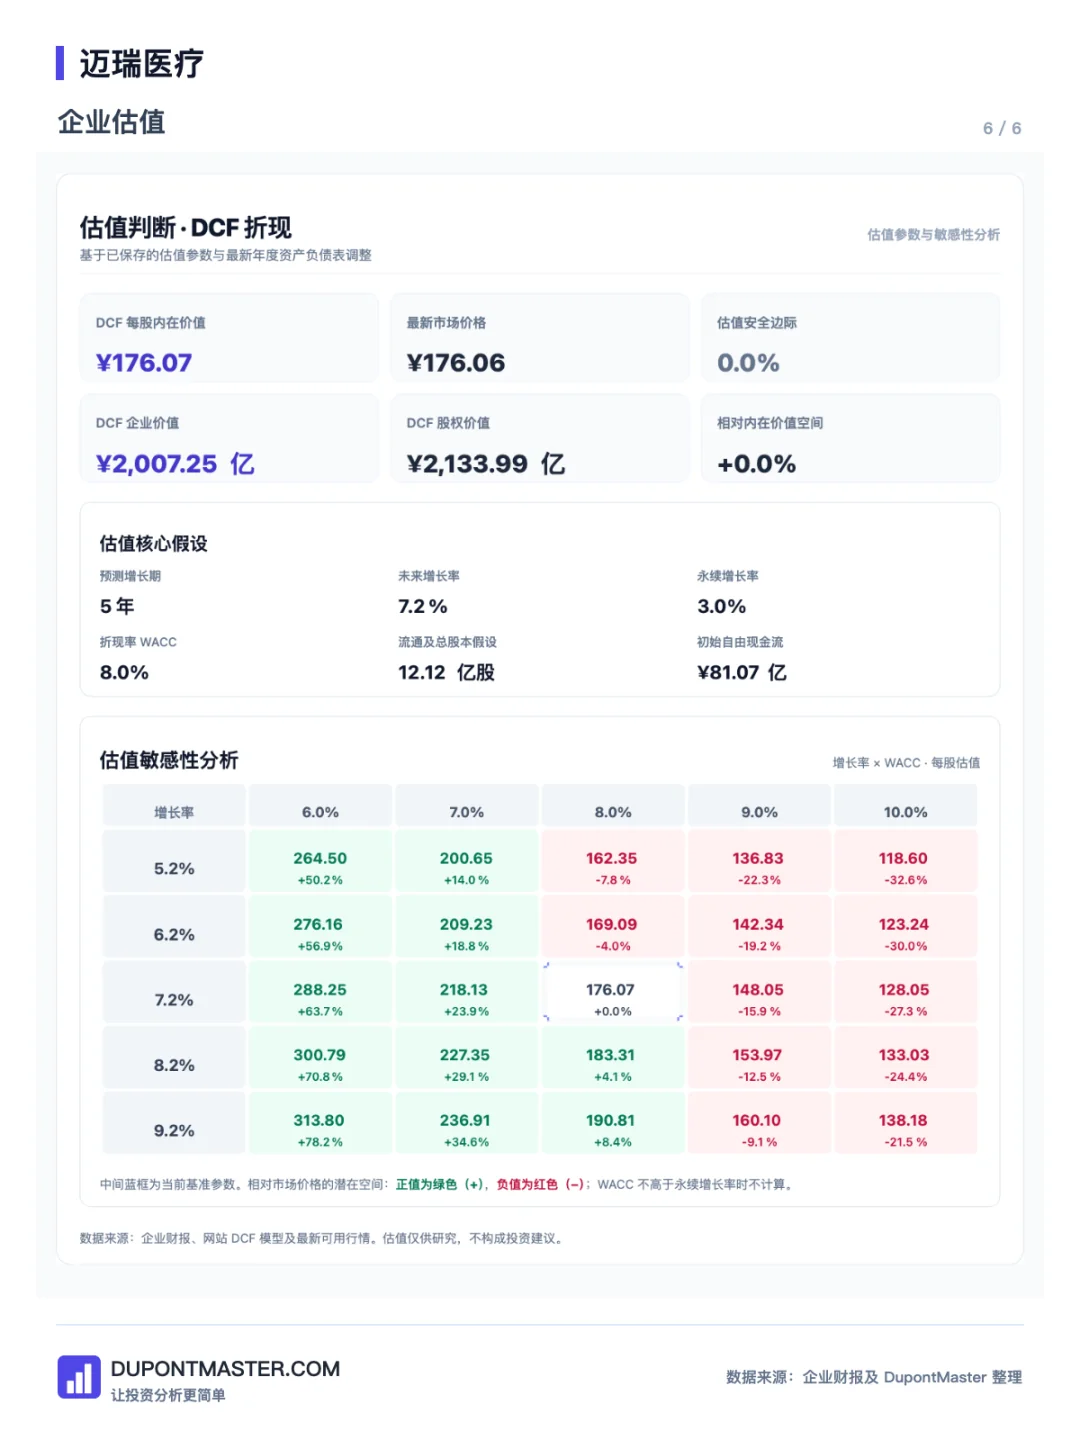
按照图中的DCF模型,假设未来增长期5年、折现率8%、永续增长率3%,并计入相应净资产负债调整。
在图示每股176.06元的价格下,反推未来五年的自由现金流年均增长率约为7.2%,模型价值与价格基本一致。
这并不是我预测迈瑞未来一定增长7.2%,而是当前这组估值参数和图示价格所对应的增长情景。
那么问题来了:对于一家国内业务面临调整、但海外业务和新兴业务仍在发展的医疗器械企业,你认为未来五年7.2%的年均增长预期合理吗?
我觉得,这个问题比简单判断现在的市盈率高不高更有研究价值。
研究完迈瑞,我最大的感受是:一家企业过去的竞争优势,不一定能够直接成为下一阶段的竞争优势。
过去迈瑞通过研发、制造和性价比,完成了从代理商到国产医疗器械龙头的跨越。而下一步,它需要在国际顶级医疗机构中证明自己的技术、品牌、服务和系统解决方案同样具有竞争力。
过去它依靠更好的性价比进入市场,未来则需要让客户即使不考虑价格,也愿意选择迈瑞。
如果能够实现这一点,迈瑞的护城河才可能真正向全球延伸。
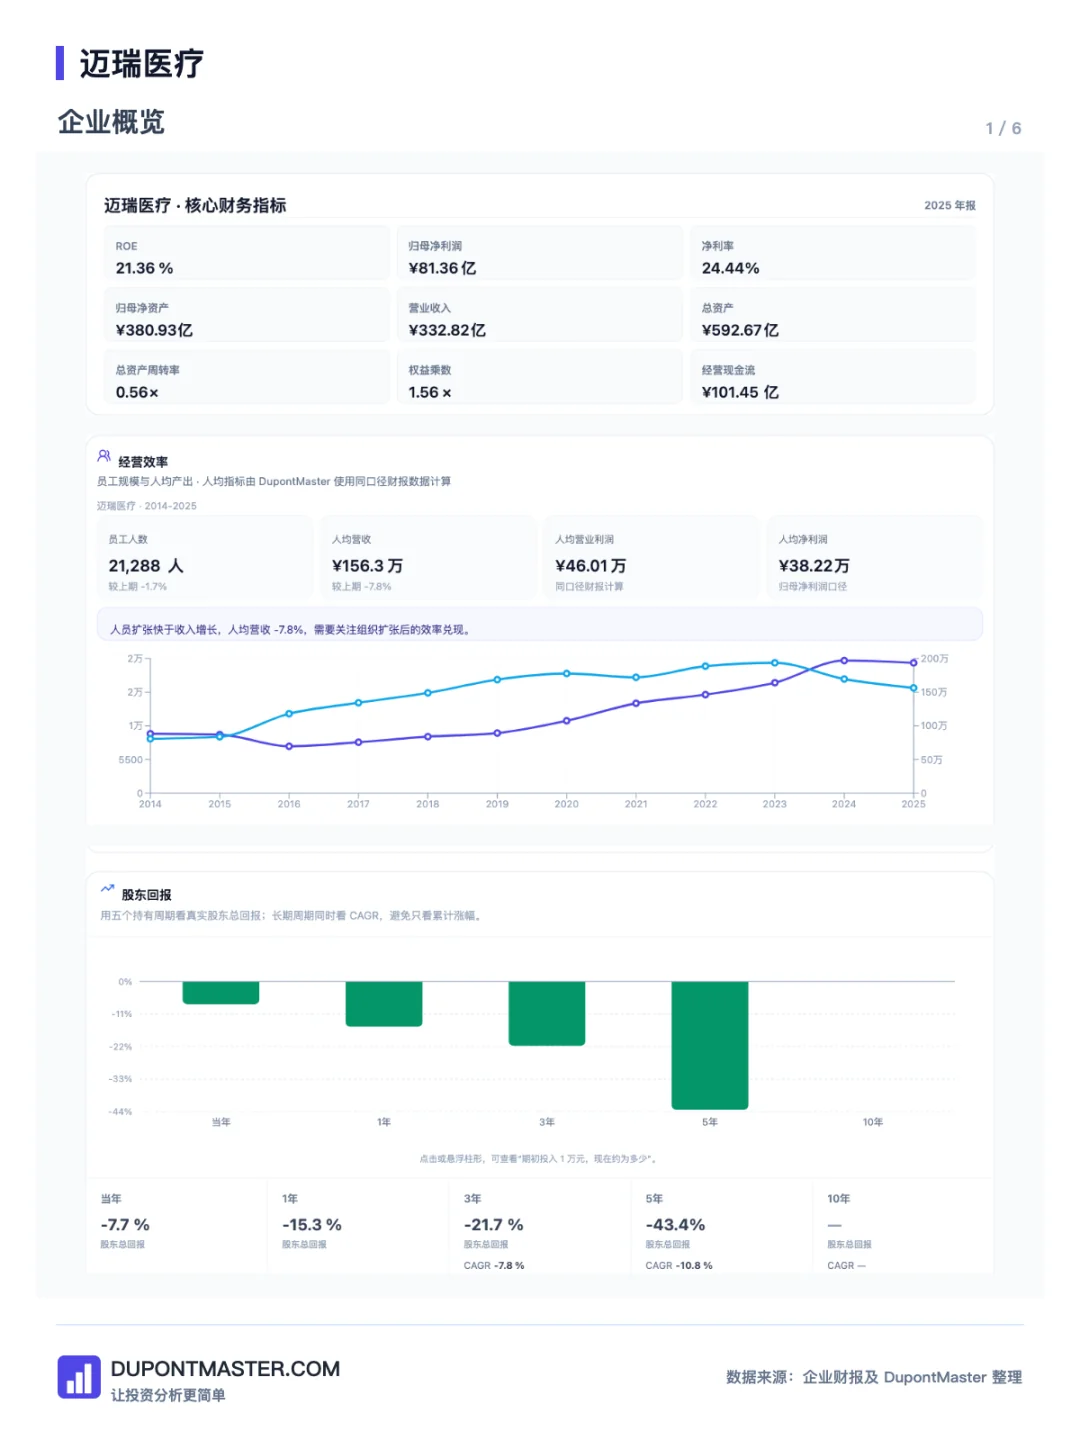
这次把迈瑞的盈利能力、利润来源、资产配置、现金质量和DCF放到 DupontMaster 杜邦大师里一起观察,也让我更清楚地认识到:财务数据可以帮助我们判断企业过去创造了多少价值,但真正决定长期投资回报的,是这些价值背后的竞争优势,未来还能不能持续。
好的投资研究,不只是寻找过去的赢家,更要判断过去让它成功的原因,未来是否依然成立。
投研说明
访问dupontmaster.com,用直观的财务模型和长期数据拆解你关注的公司,让投资分析更清晰、更有依据。
免责声明:本文仅为个人研究与思考记录,不构成任何投资建议或证券买卖依据。市场有风险,投资需谨慎。